
버핏 지수 읽는 법 — 시가총액을 GDP로 나눈 값이 알려주는 것과 못 알려주는 것 (2026)
주식시장 전체가 비싼지 물을 때 가장 자주 인용되는 숫자가 시가총액을 GDP로 나눈 값이다.
계산이 단순해서 널리 쓰이지만, 그만큼 잘못 쓰이기도 쉽다.
이 지표는 시점의 고저를 맞히는 도구가 아니라 지금 위치를 확인하는 도구다.
분자와 분모가 서로 다른 것을 센다
분자인 시가총액은 상장기업의 미래 이익에 대한 기대를 반영한다.
분모인 GDP는 한 나라 안에서 한 해 동안 새로 만들어진 부가가치의 합이다.
상장기업이 해외에서 버는 이익은 분자에는 들어가고 분모에는 거의 들어가지 않는다.
해외 매출 비중이 높은 기업이 지수에서 차지하는 비중이 커질수록 이 값은 구조적으로 올라간다.
즉 수치가 과거보다 높아졌다는 사실만으로 과열이라고 단정하기 어렵다.
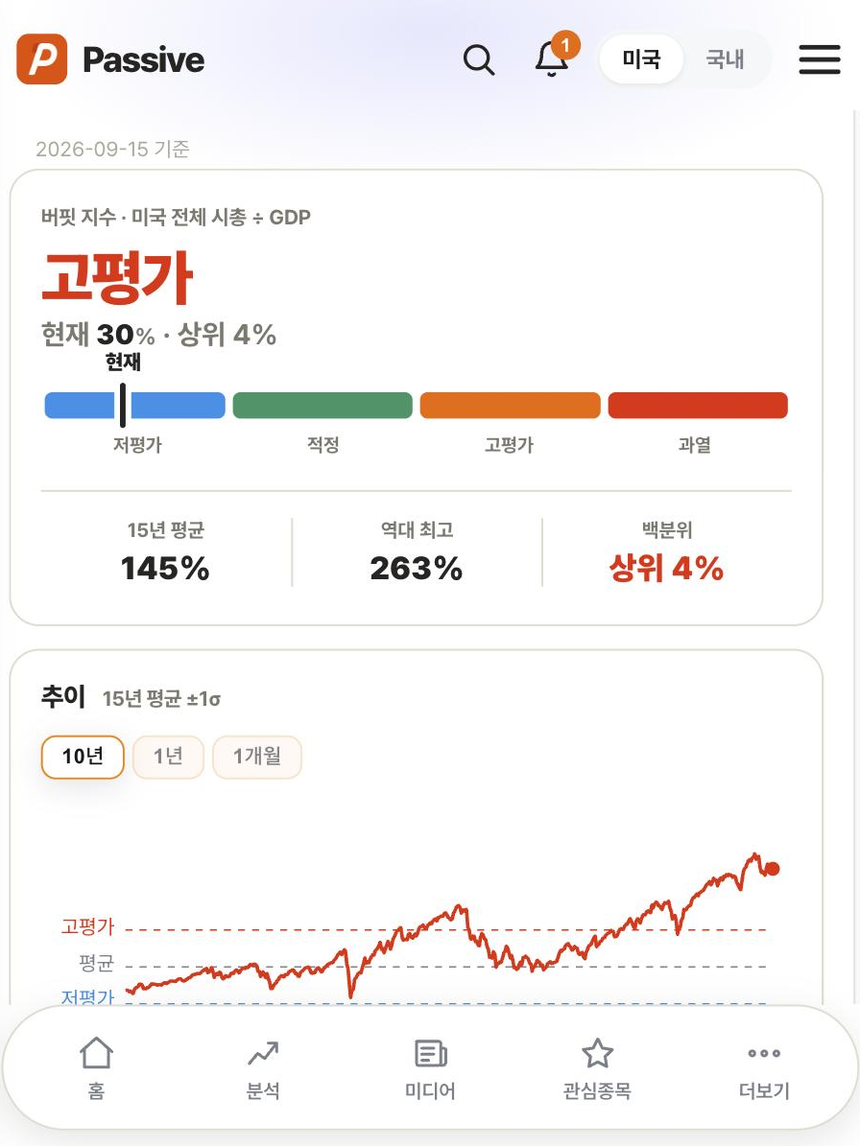
수준이 아니라 백분위로 본다
절대 수준을 기준선으로 삼으면 판단이 자주 틀린다.
대신 과거 분포에서 지금이 몇 번째 위치인지 보는 편이 안정적이다.
2026년 9월 기준 이 지표는 약 247%로, 15년 평균인 약 145%를 크게 웃돌고 상위 4% 구간에 있다.
역대 최고치는 약 263%였다.
상위 몇 퍼센트라는 표현은 지금 가격이 과거 어느 정도로 드문 구간인지를 알려 준다.
이 지표가 답하지 않는 질문
첫째, 언제 내려오는지는 알려 주지 않는다.
높은 구간에 몇 년씩 머문 사례가 있어 진입·청산 신호로 쓰기 어렵다.
둘째, 어떤 업종이 비싼지도 알려 주지 않는다.
전체가 비싸 보여도 안에서는 싸진 업종이 함께 있을 수 있다.
셋째, 금리 수준을 반영하지 않는다.
같은 값이라도 할인율이 낮은 시기와 높은 시기의 의미가 다르다.
그럼 어디에 쓰나
이 지표는 기대수익률의 눈금으로 쓸 때 쓸모가 있다.
상위 구간에서 시작한 투자는 같은 기업을 사더라도 이후 몇 년의 기대수익이 낮아지는 경향이 있다.
그래서 매매 타이밍이 아니라 비중과 기간을 정하는 데 참고하는 편이 맞다.
높다고 팔 이유가 되지는 않지만, 새로 들어가는 돈의 속도를 정할 근거는 된다.
지표 하나로 결정하지 않고, 업종별 밸류에이션과 금리 수준을 같이 놓고 보면 해석이 훨씬 안정적이다.