
수익률을 더하면 안 되는 이유 — 복리와 단순 합산의 차이 (2026)
화면에 1일, 1주일, 1개월 수익률이 나란히 놓여 있으면 자연스럽게 더하고 싶어집니다.
하루에 1%씩 스무 날이면 20%라는 식입니다.
그런데 실제 수익률은 그렇게 계산되지 않습니다.
기간 수익률은 더하기가 아니라 곱하기로 쌓이고, 그 차이는 변동이 클수록 커집니다.
지표별 흐름을 한 화면에서 비교하려면 https://dinsightlab.com 에서 확인해 보세요.
곱으로 쌓인다는 말의 의미
어제 10% 오르고 오늘 10% 내렸다면 원래 자리로 돌아왔을까요.
단순 합산으로는 0%입니다.
실제로는 1.1 곱하기 0.9로 0.99, 즉 1% 손실입니다.
상승과 하락의 폭이 같아도 원금이 달라져 있기 때문입니다.
이 구조 때문에 변동이 큰 구간일수록 실제 기간 수익률은 단순 합산보다 낮게 나옵니다.
차이가 커지는 조건
첫째, 일별 변동 폭이 클수록 벌어집니다.
하루에 0.2%씩 움직이는 자산과 3%씩 움직이는 자산은 같은 평균을 가져도 기간 수익률이 다릅니다.
둘째, 기간이 길수록 벌어집니다.
곱셈이 반복될수록 차이가 누적됩니다.
셋째, 등락이 번갈아 나타날수록 벌어집니다.
한 방향으로만 움직이면 차이는 작고, 위아래로 흔들리면 커집니다.
기간이 다른 수익률을 비교할 때
1일 수익률과 1개월 수익률을 같은 표에 놓고 크기를 비교하는 것은 성립하지 않습니다.
비교하려면 기준을 맞춰야 합니다.
방법은 두 가지입니다.
긴 기간을 짧은 기간 단위로 환산하거나, 짧은 기간을 같은 기간으로 누적하는 것입니다.
어느 쪽이든 환산 과정에서 복리를 쓰는지 단순 합산을 쓰는지 밝혀져 있어야 합니다.
밝혀져 있지 않으면 두 열의 숫자는 서로 다른 계산법의 결과일 수 있습니다.
섹터별 기간 수익률을 같은 기준으로 확인하려면 https://dinsightlab.com 을 이용해 보세요.
평균 수익률이라는 말의 두 가지 뜻
산술평균은 매 기간 수익률을 단순히 더해 나눈 값입니다.
기하평균은 실제로 자산이 몇 배가 되었는지를 기간으로 나눈 값입니다.
변동이 있는 한 기하평균은 언제나 산술평균보다 작습니다.
과거 성과를 설명할 때는 기하평균이, 다음 기간의 기댓값을 말할 때는 산술평균이 쓰입니다.
어느 쪽을 인용했는지에 따라 같은 자산이 전혀 다르게 소개될 수 있습니다.
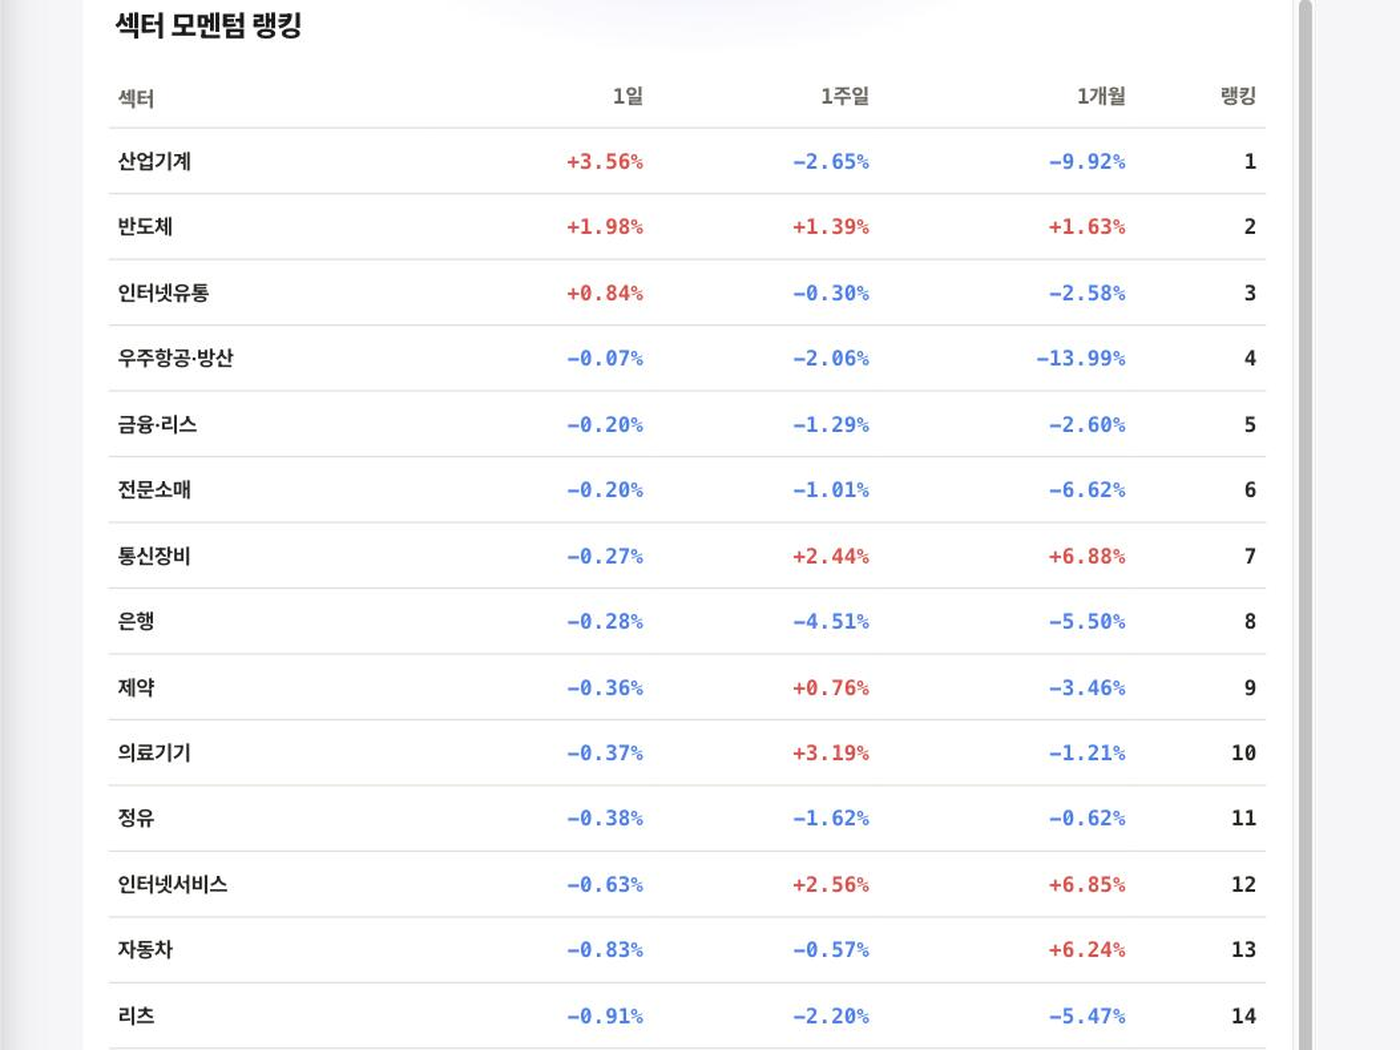
실무에서 확인하는 순서
먼저 그 수익률이 어떤 기간을 덮는지 확인합니다.
다음으로 기간 내 변동 폭을 봅니다.
변동이 컸다면 단순 합산과 실제 수익률의 괴리가 크다고 보면 됩니다.
마지막으로 여러 기간을 비교할 때는 가장 긴 기간 하나를 기준으로 삼고 나머지를 환산합니다.
2026년 기준으로도 이 순서를 지키는 것만으로 표를 잘못 읽는 경우가 크게 줄어듭니다.
정리
수익률은 더해지지 않고 곱해집니다.
변동이 클수록, 기간이 길수록, 등락이 잦을수록 단순 합산과의 차이는 커집니다.
확인할 것은 셋입니다.
기간이 얼마인지, 그 기간의 변동이 컸는지, 그리고 비교 대상과 계산법이 같은지입니다.
세 가지가 맞춰지면 기간별 수익률 표가 비로소 비교 가능한 자료가 됩니다.
더 많은 지표는 https://dinsightlab.com 에서 확인할 수 있습니다.
본 글은 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.