
빚투 레버리지 읽는 법 — 신용융자를 예탁금으로 나눠 보는 이유 (2026)
신용융자 잔고가 사상 최대라는 기사는 자주 나옵니다.
그런데 그 숫자만으로는 위험한지 아닌지 알 수 없습니다.
시장 자체가 커졌으면 잔고도 같이 커지기 때문입니다.
분모가 필요합니다
비교 대상이 있어야 크기를 판단할 수 있습니다.
빚투 레버리지는 신용융자를 고객예탁금으로 나눈 값입니다.
예탁금은 계좌에 들어와 있지만 아직 주식을 사지 않은 대기 자금입니다.
그래서 이 비율은 대기 자금 대비 빌린 돈이 얼마나 되는지를 나타냅니다.
비율이 높으면 실탄에 비해 빚이 많은 상태이고, 낮으면 아직 여력이 남아 있는 상태입니다.
절대값이 아니라 위치로 봅니다
이 비율의 적정 수준이 얼마인지는 정해져 있지 않습니다.
그래서 과거 분포에서 지금이 어디쯤인지를 봅니다.
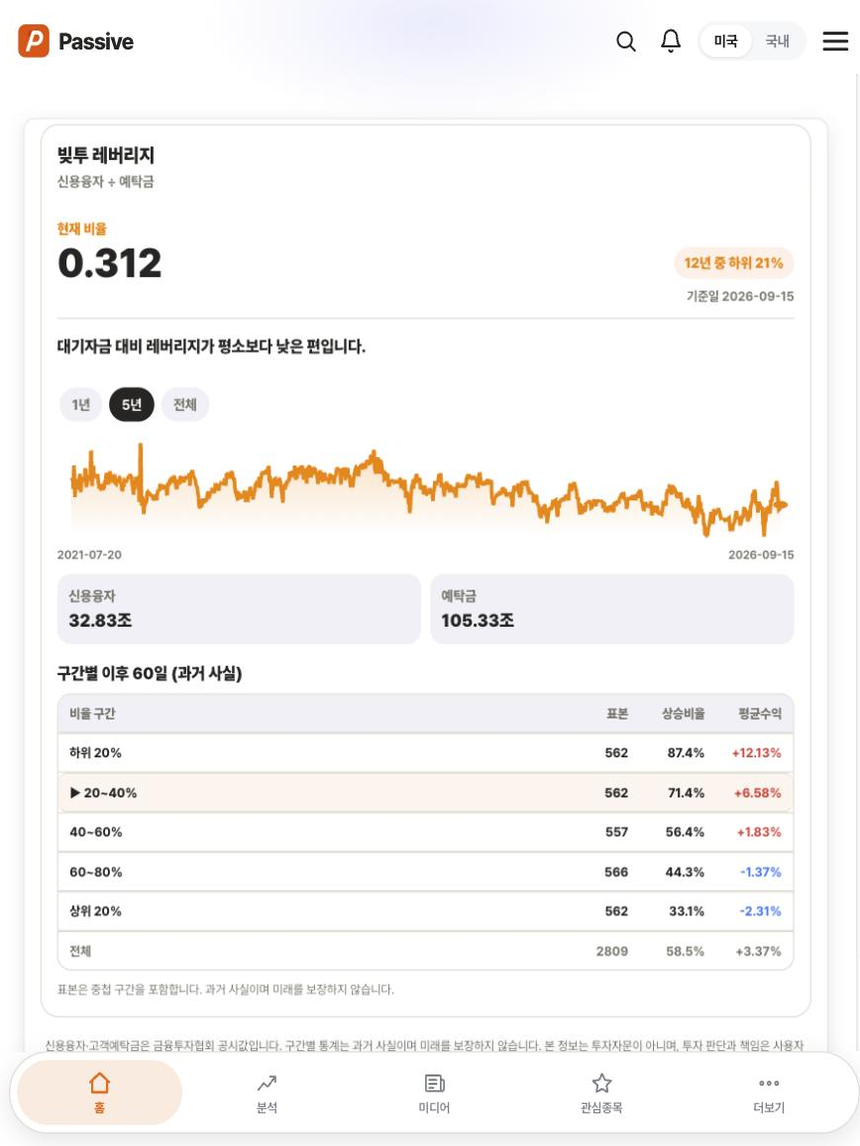
2026년 9월 기준 한 화면에서는 비율 0.312가 12년 기간 중 하위 21퍼센트에 해당한다고 표시됩니다.
같은 날 신용융자가 32.83조, 예탁금이 105.33조입니다.
절대 금액만 보면 신용융자 32조가 작지 않아 보이지만, 대기 자금 105조와 함께 놓으면 평소보다 낮은 편이라는 해석이 나옵니다.
분모를 빼고 분자만 보도록 만드는 기사가 많은데, 그게 가장 흔한 오독입니다.
구간별 통계를 보는 법
이런 화면에는 보통 비율 구간별로 그 이후 일정 기간의 성과를 정리한 표가 붙습니다.
레버리지가 낮은 구간에서 시작했을 때 이후 상승 비율이 높고, 높은 구간에서 시작했을 때 낮게 나오는 경향이 관찰됩니다.
직관과도 맞습니다.
빚이 적을 때는 추가로 살 여력이 남아 있고, 빚이 많을 때는 작은 하락에도 반대매매가 나올 수 있습니다.
다만 이 표를 읽을 때 조심할 점이 있습니다.
세 가지 주의
첫째, 과거 사실이지 예측이 아닙니다.
표본이 수백 개라도 그 기간이 특정 시장 국면에 몰려 있으면 일반화가 어렵습니다.
둘째, 구간이 겹칩니다.
연속된 날짜를 표본으로 세면 같은 국면이 여러 번 중복 계산됩니다.
그래서 표본 수가 커 보여도 실제 독립적인 사례는 훨씬 적습니다.
셋째, 비율이 낮아지는 이유가 두 가지입니다.
빚이 줄어서 낮아질 수도 있고, 예탁금이 늘어서 낮아질 수도 있습니다.
앞쪽은 위험 회피이고 뒤쪽은 대기 자금 유입입니다.
성격이 다르므로 분자와 분모를 각각 확인하는 편이 좋습니다.
언제 쓰나
이 지표는 방향을 맞히는 도구가 아닙니다.
지금 시장이 얼마나 빚에 기대고 있는지를 재는 온도계에 가깝습니다.
같은 하락이라도 레버리지가 높은 상태에서 나오면 연쇄가 붙을 수 있고, 낮은 상태에서 나오면 거기서 멈추는 경우가 많습니다.
분자와 분모를 각각 확인하면서 비율의 위치를 함께 볼 수 있습니다.