
커브가 평행이동하지 않고 비틀릴 때 — 만기별 민감도로 손익을 쪼개는 법 (2026)
“금리가 올랐다”는 말은 곡선 전체가 위로 밀렸다는 뜻으로 쓰입니다.
그런데 실제로는 만기별로 부호가 갈리는 경우가 자주 있습니다.
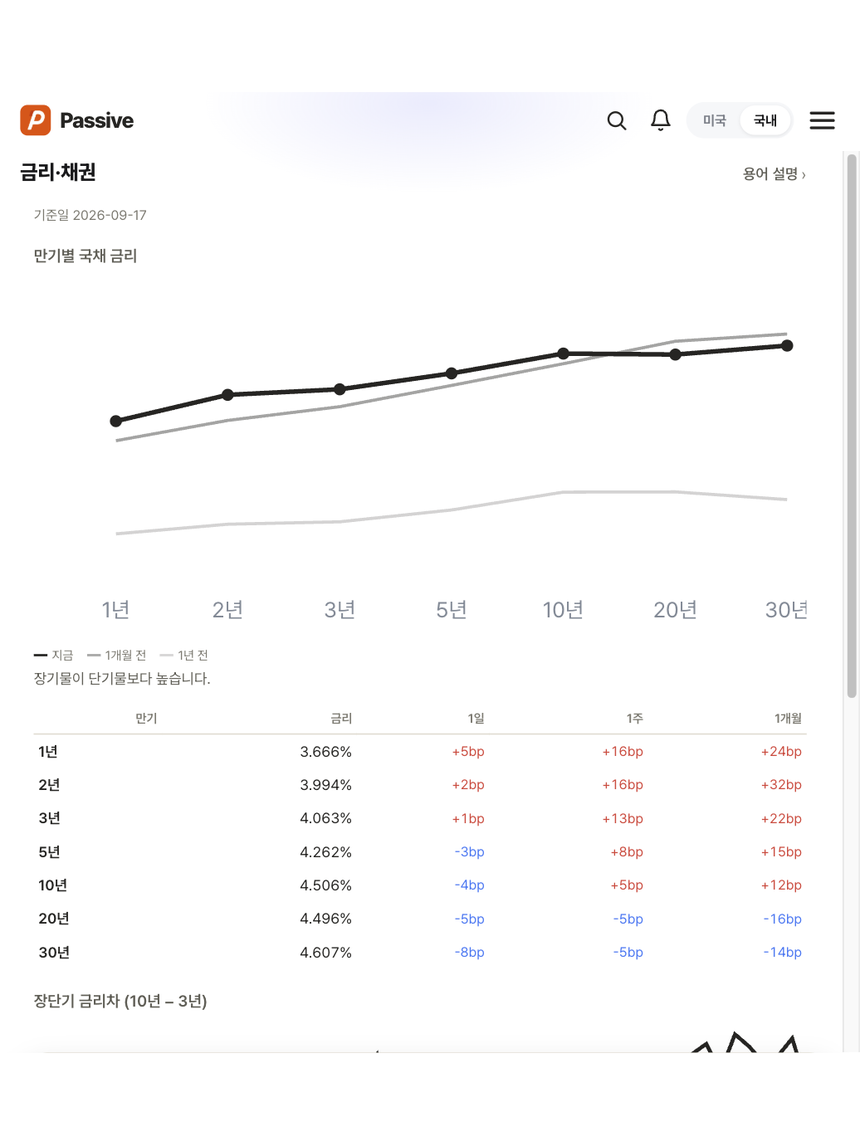
2026년 9월 17일 기준 국채 금리의 한 달 변화가 그렇습니다.
1년물은 24bp, 2년물은 32bp, 3년물은 22bp 올랐습니다.
반대로 20년물은 16bp, 30년물은 14bp 내렸습니다.
5년물과 10년물은 각각 15bp, 12bp 올라 그 사이 어딘가에서 부호가 바뀝니다.
관련 지표는 주식 분석 앱 https://dinsightlab.com 에서 확인하실 수 있습니다.
평행이동과 회전은 다릅니다
곡선이 통째로 위로 밀리는 것을 평행이동이라고 합니다.
한쪽은 오르고 다른 쪽은 내리는 것은 회전입니다.
평행이동이라면 보유 채권의 손익은 듀레이션 하나로 거의 설명됩니다.
회전이라면 설명되지 않습니다.
어떤 구간을 얼마나 들고 있느냐에 따라 같은 듀레이션에서도 손익이 갈립니다.
피벗 지점을 먼저 찾습니다
변화폭의 부호가 바뀌는 만기를 피벗이라고 부르겠습니다.
위 숫자에서는 10년과 20년 사이에 피벗이 있습니다.
피벗보다 짧은 쪽을 많이 들고 있으면 이번 달에 손해를 봤고, 피벗보다 긴 쪽을 들고 있으면 이익을 봤습니다.
피벗의 위치는 시장이 무엇을 다시 계산했는지 알려줍니다.
짧은 쪽이 오르는 것은 대체로 가까운 정책 경로에 대한 재계산이고, 긴 쪽이 내리는 것은 먼 미래의 성장과 물가, 그리고 기간 프리미엄에 대한 재계산입니다.
만기별 민감도로 쪼갭니다
포트폴리오 하나에 듀레이션 하나를 쓰는 대신, 만기 구간별로 민감도를 나눠 적습니다.
1년, 3년, 5년, 10년, 30년 정도로 구간을 잡고 각 구간 금리가 1bp 움직일 때 평가액이 얼마나 변하는지 적어 둡니다.
그다음 실제 구간별 변화폭을 곱해 더하면 이번 달 손익의 출처가 나옵니다.
합계가 실제 손익과 크게 다르면 신용 스프레드나 환율 같은 다른 요인이 섞여 있다는 뜻입니다.
주식 쪽으로 옮길 때
짧은 금리가 오르는 국면은 변동금리 차입 비중이 높은 기업의 이자비용을 먼저 올립니다.
긴 금리가 내리는 국면은 먼 미래 현금흐름의 현재가치를 올립니다.
그래서 같은 달에 차입이 많은 기업은 비용이 늘고, 성장 기대가 긴 기업은 할인율이 낮아지는 상반된 일이 동시에 생깁니다.
둘 다 해당되는 기업이라면 어느 쪽 효과가 큰지는 차입 만기 구조를 봐야 갈립니다.
https://dinsightlab.com 에서 만기별 국채 금리와 장단기 금리차를 함께 보실 수 있습니다.
정리
만기별 변화의 부호가 갈리면 곡선은 평행이동이 아니라 회전한 것입니다.
부호가 바뀌는 피벗 위치가 시장이 무엇을 다시 계산했는지 알려줍니다.
손익은 듀레이션 하나가 아니라 구간별 민감도로 쪼개야 출처가 보입니다.
관련 지표는 주식 분석 앱 https://dinsightlab.com 에서 함께 보실 수 있습니다.