
이익 배수와 자산 배수가 엇갈릴 때 — 무엇이 먼저 비싸졌는지 가리기 (2026)
지수가 비싼지 싼지를 볼 때 흔히 쓰는 잣대는 두 가지입니다.
하나는 벌어들이는 이익 대비 가격이고, 다른 하나는 갖고 있는 자산 대비 가격입니다.
두 잣대가 같은 방향을 가리키지 않는 구간이 있고, 그때가 해석이 필요한 순간입니다.
분모가 다르면 반응 속도도 다릅니다
이익은 분기마다 바뀌고, 경기에 따라 크게 흔들립니다.
순자산은 이익이 쌓이고 배당이 빠져나가면서 천천히 움직입니다.
그래서 이익이 빠르게 늘어나는 구간에서는 이익 기준 배수가 먼저 낮아 보입니다.
가격이 오르는 속도가 자산이 쌓이는 속도보다 빠르면 자산 기준 배수만 올라갑니다.
이익 배수는 보통인데 자산 배수만 높은 경우
이 모양은 시장이 앞으로의 이익을 이미 크게 기대하고 있다는 뜻에 가깝습니다.
기대한 이익이 실제로 들어오면 자산이 늘어나면서 자산 배수가 저절로 내려옵니다.
기대가 빗나가면 자산은 그대로인데 가격만 내려와야 하므로 조정 폭이 커집니다.
즉 이 구간에서는 이익 전망의 신뢰도가 판단의 중심입니다.
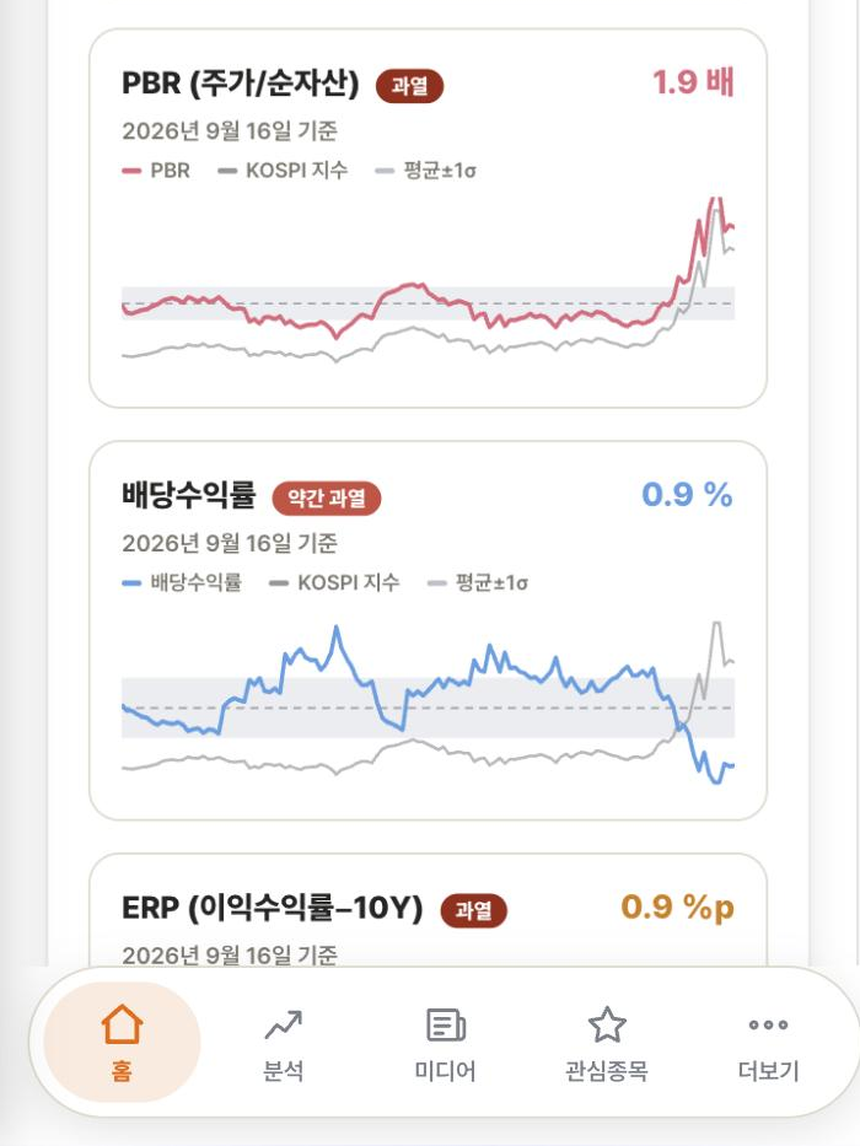
2026년 9월 기준 국내 지수는 후행 이익 기준으로는 적정 범위, 순자산 기준으로는 10년 평균 위에 있는 형태였습니다.
반대로 자산 배수만 낮은 경우
이익 기준으로는 비싼데 자산 기준으로는 싸 보이는 구간도 있습니다.
이익이 일시적으로 줄어 분모가 작아진 경우가 대표적입니다.
이때 이익 배수가 높다는 사실만으로 비싸다고 결론 내리면, 경기 저점에서 파는 결정을 하게 됩니다.
이익이 왜 줄었는지, 되돌아올 수 있는 성격인지를 먼저 봐야 합니다.
자산의 질이 배수의 기준선을 바꿉니다
같은 자산 배수라도 그 자산이 만들어 내는 수익률이 다르면 적정 수준이 달라집니다.
자기자본이익률이 높은 시장은 자산 배수도 높게 유지되는 것이 정상입니다.
그래서 자산 배수를 볼 때는 같은 기간의 자기자본이익률을 옆에 둡니다.
배수만 올라가고 수익률은 제자리라면 기대가 앞서간 구간일 가능성이 큽니다.
둘이 같이 올라갔다면 기준선 자체가 이동한 것일 수 있습니다.
기간을 바꿔서 한 번 더 봅니다
같은 배수도 비교 기간을 10년으로 두느냐 전체 기간으로 두느냐에 따라 위치가 달라집니다.
구조가 바뀐 시장에서는 오래된 기간이 기준선을 낮게 만들어 늘 비싸 보이게 합니다.
반대로 짧은 기간만 보면 최근 국면이 기준선이 되어 과열이 보이지 않습니다.
두 기간을 번갈아 확인하고, 두 기준에서 모두 위쪽에 있을 때만 과열로 받아들이는 편이 안전합니다.
배당수익률과 이익수익률 대비 금리 차이도 같은 화면에서 함께 보면 판단이 덜 흔들립니다.
정리
이익 배수와 자산 배수는 분모가 달라 반응 속도가 다릅니다.
자산 배수만 높으면 기대가 앞선 구간이고, 이익 배수만 높으면 분모가 일시적으로 작아진 구간일 수 있습니다.
자기자본이익률과 비교 기간을 함께 바꿔 보고, 두 기준에서 같은 방향이 나올 때 결론을 냅니다.
본 글은 투자자문이 아니며 투자 판단과 책임은 사용자에게 있습니다.