
기대치가 자산보다 빨리 자랄 때 — 부의 두 번째 변수 (2026)
부는 가진 것에서 원하는 것을 뺀 값입니다.
대부분의 자산 계획은 한쪽 변수만 다룹니다.
수익률을 몇 퍼센트 올릴지, 몇 년 뒤 얼마를 모을지 같은 이야기입니다.
그런데 만족은 그 숫자 하나로 결정되지 않습니다.
순자산이 10% 늘어도 기대치가 12% 늘면, 결과적으로 뒤로 간 것과 같습니다.
두 값의 차이가 실제로 느끼는 부입니다.
내 판단이 시장 분위기에 얼마나 끌려가고 있는지는 https://dinsightlab.com 의 밸류에이션 화면에서 한 번 확인해 볼 만합니다.
기대치는 결과를 따라 올라간다
성과가 좋아지면 기준도 같이 올라갑니다.
작년에 만족했을 수익률이 올해는 실망스러워지는 이유입니다.
기대가 결과를 그대로 따라 올라가면, 더 노력할 이유가 사라집니다. 한 걸음 나아갈 때마다 목표가 두 걸음 멀어지기 때문입니다.
여기서 위험한 것은 돈이 아니라 속도입니다.
돈, 지위, 인정의 맛이 만족보다 빠르게 야망을 키울 때 문제가 시작됩니다.
시장 국면이 기대치를 밀어 올린다
상승장에서 기대치는 자동으로 올라갑니다.
주변의 수익률이 기준점이 되고, 그 기준점은 가장 잘한 사람의 숫자에 맞춰집니다.
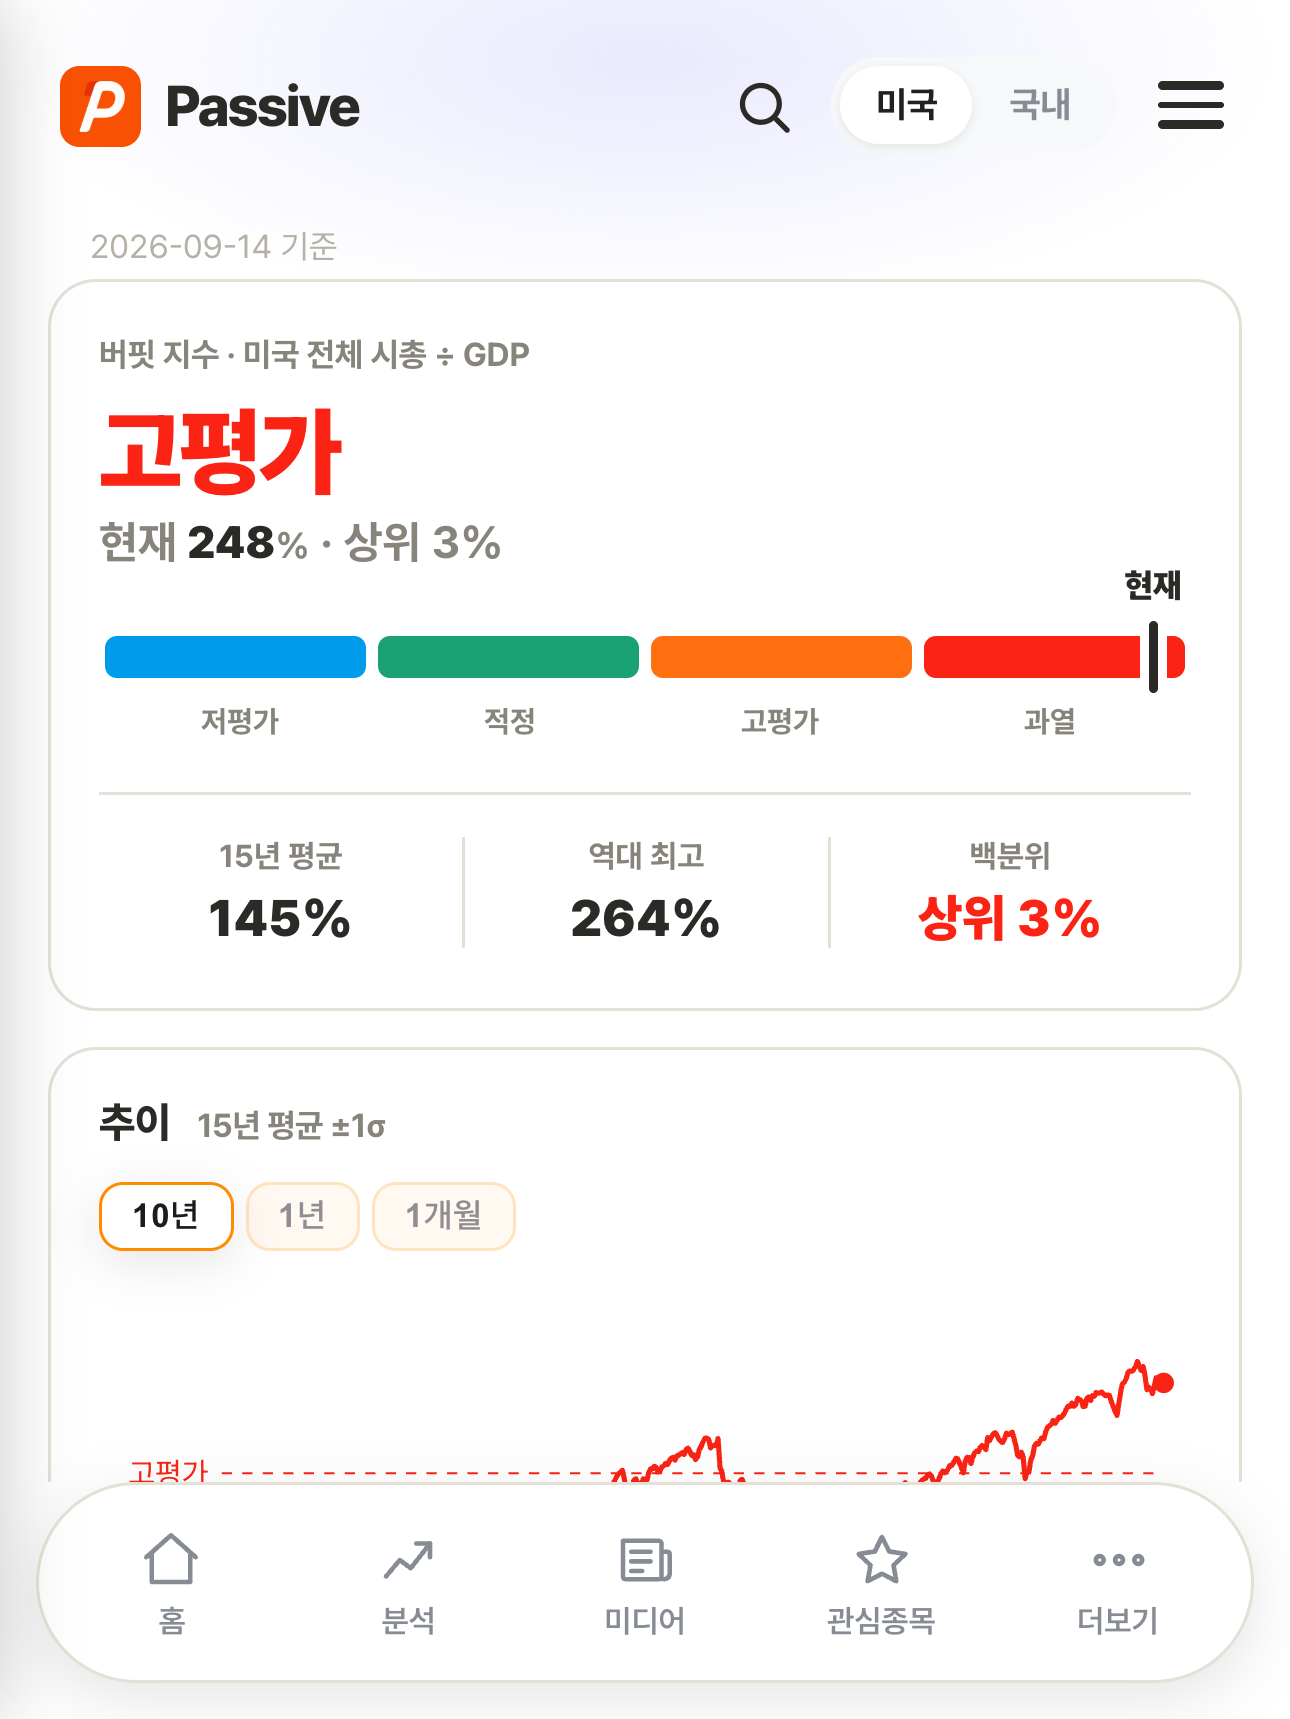
2026년 9월 기준 미국 시장의 시가총액은 국내총생산의 248%로, 15년 평균인 145%를 크게 웃돌고 있습니다.
이런 국면에서 세운 수익률 기대치는 시장의 평균이 아니라 고점의 기억으로 만들어집니다.
그 기대치는 국면이 바뀌어도 잘 내려오지 않습니다.
관리할 수 있는 쪽은 어디인가
수익률은 통제할 수 없습니다.
지출과 기대치는 상대적으로 통제할 수 있습니다.
저축은 덜 쓰면 생기고, 덜 쓰는 것은 덜 원하면 가능해집니다.
그래서 저축을 늘리는 일은 소득의 문제이기 전에 기준선의 문제입니다.
구체적으로는 세 가지를 적어 두는 방법이 있습니다.
첫째, 목표 금액이 아니라 목표 생활비를 적습니다.
둘째, 소득이 늘 때 지출을 자동으로 늘리지 않을 비율을 미리 정합니다.
셋째, 비교 대상을 남이 아니라 작년의 자기 계획으로 고정합니다.
만족은 기준선의 함수다
행복의 첫 번째 규칙은 낮은 기대치라는 말이 있습니다.
이 말은 야망을 버리라는 뜻이 아닙니다.
기대치를 결과와 같은 속도로 올리지 말라는 뜻에 가깝습니다.
자산은 복리로 늘지만 기준선도 복리로 올라갈 수 있습니다.
둘 중 하나만 관리하면 계산이 맞지 않습니다.
시장이 지금 어느 구간에 있는지 먼저 보고 기대치를 정하고 싶다면 https://dinsightlab.com 의 지수 밸류에이션 화면이 출발점이 됩니다.
정리
부는 두 개의 변수로 이루어진 뺄셈입니다.
한쪽만 키우려 하면 다른 쪽이 조용히 따라 올라갑니다.
수익률 계획을 세울 때 기대치 증가율도 같이 적어 두는 것이 실제로는 더 큰 차이를 만듭니다.
시장의 위치와 내 기준선을 같이 점검하려면 https://dinsightlab.com 에서 밸류에이션 화면부터 확인해 보시기 바랍니다.