
업종 PER이 평균보다 900% 높다고 나올 때 — 극단값 읽는 법 (2026)
업종별 PER을 10년 평균과 비교해 보여주는 화면이 있습니다.
대부분은 몇십 퍼센트 범위에서 움직입니다.
그런데 가끔 +900% 같은 숫자가 뜹니다.
이럴 때는 고평가를 논하기 전에 계산 구조를 먼저 봐야 합니다.
PER은 분모가 작아지면 폭발합니다
PER은 주가를 주당순이익으로 나눈 값입니다.
이익이 평소의 10분의 1로 줄면 주가가 그대로여도 PER은 10배가 됩니다.
주가가 오르지 않았는데 배수만 튀는 것입니다.
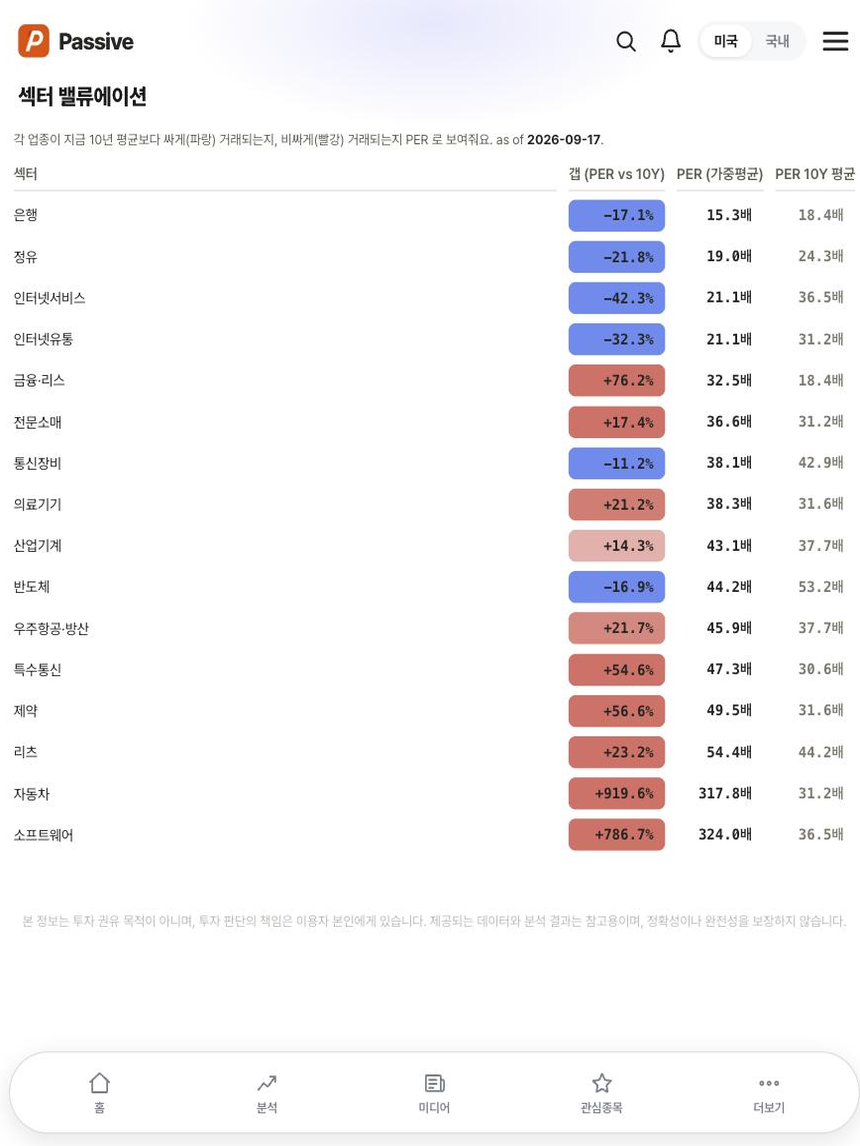
2026년 9월 기준 한 화면에서 자동차 업종 PER은 317.8배, 10년 평균은 31.2배로 갭이 +919.6%로 표시됩니다.
소프트웨어는 324.0배에 10년 평균 36.5배, 갭 +786.7%입니다.
이 정도 숫자는 보통 주가가 열 배 오른 게 아니라 업종 합산 이익이 크게 줄었을 때 나옵니다.
가중평균이라는 점도 함께 봅니다
업종 PER은 보통 시가총액 가중으로 계산합니다.
업종 안에서 덩치 큰 회사 한두 곳의 이익이 급감하면 업종 전체 숫자가 그쪽으로 끌려갑니다.
나머지 회사들이 평소와 같아도 업종 배수는 극단으로 갑니다.
그래서 극단값이 보이면 “업종이 비싸졌다”가 아니라 “누가 이익을 얼마나 잃었나”를 먼저 확인하는 편이 맞습니다.
해석이 가능한 구간은 따로 있습니다
같은 화면에서 인터넷서비스는 21.1배로 10년 평균 36.5배 대비 -42.3%, 반도체는 44.2배로 평균 53.2배 대비 -16.9%입니다.
특수통신은 47.3배로 평균 30.6배 대비 +54.6%, 제약은 49.5배로 평균 31.6배 대비 +56.6%입니다.
이런 범위의 숫자는 평소 대비 어디쯤인지를 말해주는 값으로 쓸 만합니다.
극단값과 정상 범위를 한 표에서 같이 보면 극단값이 시선을 끌지만, 정보량은 정상 범위 쪽이 더 많습니다.
확인 순서
첫째, 갭이 세 자리 퍼센트면 분모부터 의심합니다.
둘째, 업종 합산 이익이 최근에 어떻게 변했는지 봅니다.
셋째, 일회성 손실인지 구조적인 감소인지 구분합니다.
일회성이면 다음 분기에 배수가 제자리로 돌아오고, 구조적이면 평균 자체가 바뀝니다.
넷째, 같은 업종을 PER 말고 매출 대비 배수로도 확인해 봅니다.
이익이 흔들릴 때는 매출 기준 배수가 덜 튑니다.
정리하면
배수가 극단으로 가는 이유는 두 가지뿐입니다.
가격이 크게 올랐거나, 이익이 크게 줄었거나.
둘은 완전히 다른 이야기인데 표에서는 같은 칸에 같은 색으로 표시됩니다.
숫자가 눈에 띌수록 계산의 분모를 먼저 확인하는 습관이 필요합니다.