
시가총액 합계 지표 — 분자에 외국 기업이 섞일 때 (2026)
주식시장 전체 규모를 경제 규모로 나눈 비율은 오래 쓰인 지표입니다.
계산은 간단하지만 분자와 분모가 같은 범위를 재고 있는지는 따로 확인해야 합니다.
분자와 분모의 대상이 다르다
분모인 국내총생산은 그 나라 영토 안에서 생산된 부가가치입니다.
분자인 시가총액은 그 나라 거래소에 상장된 기업의 가치입니다.
둘은 같은 경계를 쓰지 않습니다.
어긋나는 첫째 경우: 해외 매출 비중
상장 기업의 매출 대부분이 해외에서 나오면, 그 기업의 가치는 국내 생산과 직접 이어지지 않습니다.
기업이 글로벌화할수록 분자는 커지는데 분모는 그만큼 커지지 않습니다.
비율이 장기적으로 올라가는 배경 중 하나입니다.
어긋나는 둘째 경우: 외국 기업의 상장
본사가 해외에 있는 기업이 그 나라 거래소에 상장하면 시가총액에는 잡히지만 국내총생산에는 잡히지 않습니다.
상장 구조가 바뀌기만 해도 비율이 움직입니다.
어긋나는 셋째 경우: 비상장 비중
경제 활동의 상당 부분이 비상장 기업에서 일어나면 분자가 과소 집계됩니다.
나라마다 상장 비중이 달라서 국가 간 단순 비교가 어렵습니다.
그래도 쓸모가 있는 이유
절대 수준의 비교보다 같은 나라 안에서의 시계열 비교에 쓰면 의미가 남습니다.
구조가 천천히 변하는 동안 단기 변동은 대체로 주가 쪽에서 나옵니다.
과거 분포 안에서 지금 어디쯤인지를 보는 용도로 읽는 편이 안전합니다.
화면에서 확인할 때
Passive의 버핏 지수 화면은 현재 값과 과거 분포상의 위치를 함께 보여줍니다.
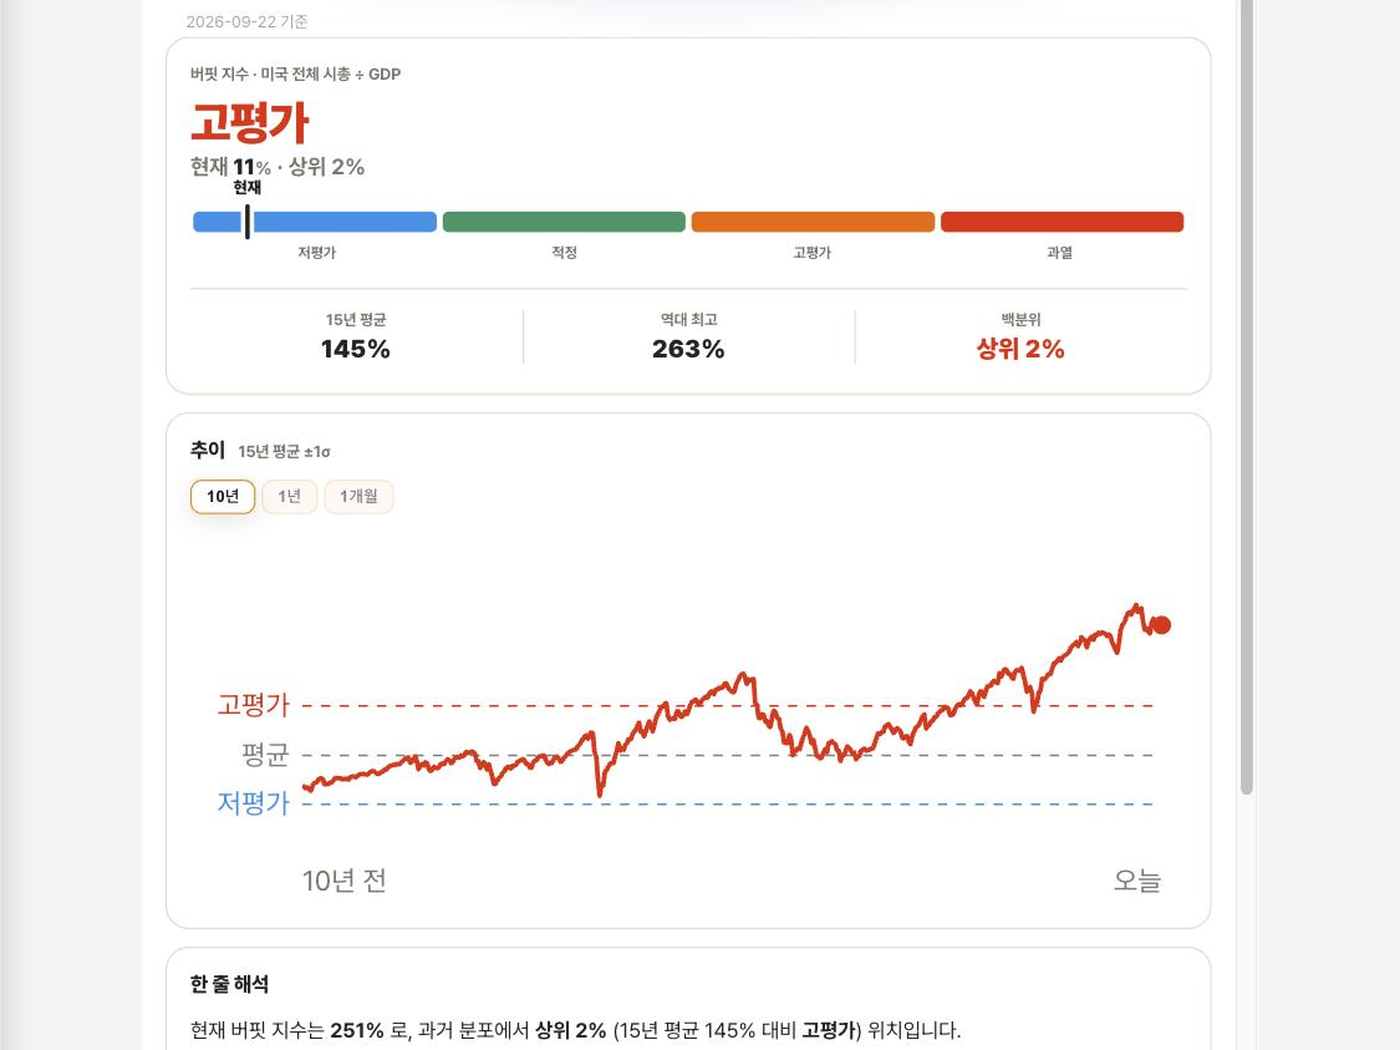
2026년 9월 22일 기준 값은 251%로 15년 평균 145% 대비 높았고 과거 분포에서 상위 2% 위치로 표시됐습니다.
정리
이 비율의 분자와 분모는 서로 다른 경계를 잽니다.
해외 매출, 외국 기업 상장, 비상장 비중이 모두 비율을 움직입니다.
절대 수준보다 같은 나라의 과거 분포 안 위치로 읽는 편이 오해가 적습니다.
현재 위치는 Passive의 버핏 지수 화면에서 볼 수 있습니다.
본 글은 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.