
성장 전망 상향이 호재가 아닐 때 — 정책 경로가 같이 올라가는 구조 (2026)
성장률 전망이 올라갔다는 소식은 보통 좋은 소식으로 읽힙니다.
그런데 같은 문서에서 정책금리 전망도 같이 올라가 있으면, 시장은 성장 쪽이 아니라 금리 쪽을 먼저 봅니다.
이 글은 그 순서가 왜 그렇게 되는지, 그리고 두 숫자를 따로 보지 않고 묶어서 읽는 방법을 정리합니다.
하나의 문서에 좋은 숫자와 불편한 숫자가 같이 담기는 이유
중앙은행의 전망표는 각 항목이 독립적으로 만들어지지 않습니다.
성장률을 올려 잡았다는 것은 수요가 예상보다 강하다고 봤다는 뜻이고, 수요가 강하면 물가 압력도 같이 올라갑니다.
그래서 성장률 상향과 물가 전망 상향은 대개 짝으로 움직입니다.
그 다음 단계가 정책금리 경로입니다.
물가 전망이 올라갔는데 정책 경로를 그대로 두면 앞뒤가 맞지 않으므로, 경로도 같이 올라갑니다.
결국 성장 상향은 원인이고, 금리 경로 상향은 그 원인에 대한 반응입니다.
원인과 반응이 한 장에 같이 실리는 것이지, 두 개의 별개 소식이 우연히 같은 날 나온 것이 아닙니다.
자산 가격이 금리 쪽을 먼저 보는 이유
성장은 기업 이익을 통해 천천히 들어옵니다.
분기 실적이 나와야 확인되고, 전망이 실제 숫자로 바뀌기까지 시간이 걸립니다.
반면 금리는 그날 바로 할인율에 들어갑니다.
같은 이익 흐름이라도 할인율이 올라가면 현재가치는 그 자리에서 내려갑니다.
시차가 다른 두 변수가 동시에 움직일 때, 먼저 반영되는 쪽은 언제나 시차가 짧은 쪽입니다.
그래서 성장 전망 상향과 금리 경로 상향이 같이 나온 날에는 지수가 내려가는 일이 드물지 않습니다.
이것은 시장이 성장 상향을 무시한 것이 아니라, 반영 속도가 다른 것입니다.
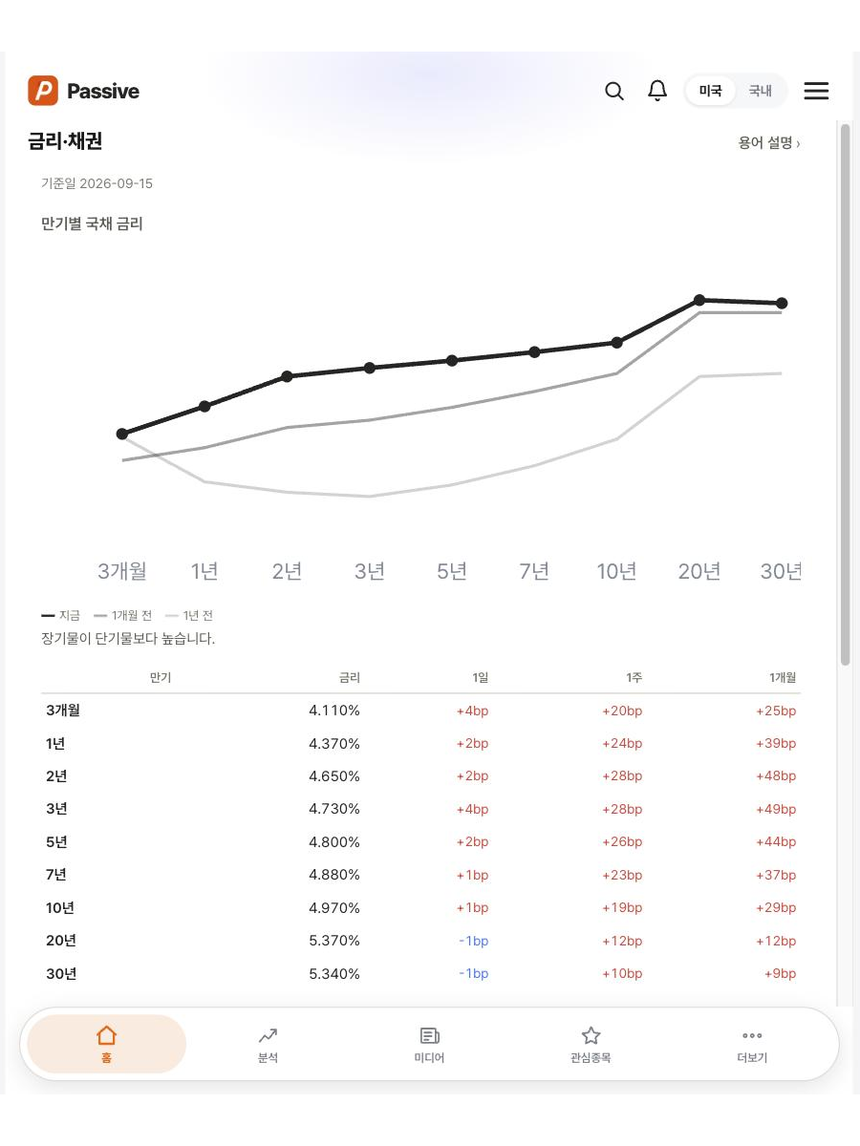
확인해야 할 것은 수준이 아니라 기울기
전망표에서 자주 놓치는 것이 있습니다.
올해 금리 전망이 몇 퍼센트인지보다, 내년과 그 다음 해의 전망이 같이 올라갔는지가 더 중요합니다.
올해만 올라가고 이후는 그대로라면 일시적 요인에 대한 대응으로 읽힙니다.
반면 3년치가 나란히 올라갔다면 중립금리 자체를 다시 봤다는 뜻이 됩니다.
앞의 것은 사이클 안의 조정이고, 뒤의 것은 사이클의 기준선이 바뀐 것입니다.
2026년 9월 기준으로 미국 국채 금리 곡선은 장기물이 단기물보다 높은 모양을 유지하고 있는데, 이런 국면에서는 장기 구간이 같이 움직였는지를 보는 것이 특히 의미가 있습니다.
분포를 같이 봐야 하는 이유
전망표의 대표값은 중앙값입니다.
그런데 중앙값 하나로는 참가자들이 얼마나 모여 있는지 알 수 없습니다.
같은 중앙값이라도 대부분이 그 근처에 몰려 있는 경우와, 양쪽으로 크게 갈려 있는데 가운데가 우연히 그 값인 경우는 의미가 전혀 다릅니다.
앞의 경우 다음 회의에서 바뀔 여지가 작고, 뒤의 경우 한두 명만 움직여도 대표값이 크게 흔들립니다.
그래서 숫자 하나가 아니라 몇 명이 어느 쪽에 서 있는지를 같이 확인하는 편이 안전합니다.
실제로 보는 순서
먼저 성장과 물가 전망이 같은 방향인지 확인합니다.
같은 방향이면 금리 경로 상향은 예상된 반응이므로 놀랄 일이 아닙니다.
다음으로 금리 경로가 올해만 움직였는지, 여러 해가 같이 움직였는지 봅니다.
마지막으로 채권 시장이 실제로 어느 구간에서 반응했는지를 만기별로 확인합니다.
단기 구간만 움직였다면 이번 회의에 대한 반응이고, 장기 구간까지 움직였다면 기준선에 대한 반응입니다.
이 세 가지를 순서대로 보면 같은 발표를 놓고 해석이 갈리는 이유가 대부분 정리됩니다.