
PBR은 과열인데 PER은 적정일 때 — 사이에 ROE가 있다 (2026)
같은 지수를 놓고 한 배수는 과열, 다른 배수는 적정으로 나오는 경우가 있습니다.
계산이 틀린 것이 아니라 두 배수가 다른 것을 재고 있기 때문입니다.
두 배수를 잇는 항등식
주가순자산배수는 주가수익배수에 자기자본이익률을 곱한 값과 같습니다.
이익 대비 가격이 그대로여도 자본 대비 이익이 높아지면 자산 대비 가격은 올라갑니다.
그래서 이익률이 높아진 국면에서는 두 배수가 갈라집니다.
어느 쪽이 먼저 움직이나
이익이 빠르게 늘어나는 구간에서는 주가수익배수가 먼저 내려갑니다.
분모인 이익이 커지기 때문입니다.
반면 자본은 천천히 쌓이므로 주가순자산배수는 잘 내려가지 않습니다.
“이익 기준으로는 싸 보이는데 자산 기준으로는 비싸 보이는” 상태가 이렇게 만들어집니다.
지속성이 관건이다
높은 자기자본이익률이 계속 유지되면 높은 주가순자산배수는 정당화됩니다.
반대로 이익률이 평균으로 돌아가면 자산 대비 가격이 먼저 조정됩니다.
두 배수의 간격을 볼 때 “지금 이익률이 얼마인가”보다 “이 이익률이 몇 년 갈 것인가”가 중요합니다.
업종 구성도 영향을 준다
자산이 가벼운 업종이 지수에서 커지면 지수 전체의 주가순자산배수가 구조적으로 올라갑니다.
과거 평균과 비교할 때 구성이 그대로였는지 확인해야 합니다.
화면에서 확인할 때
Passive의 지수 밸류에이션 화면은 배수별로 현재 값과 과거 구간 위치를 함께 표시합니다.
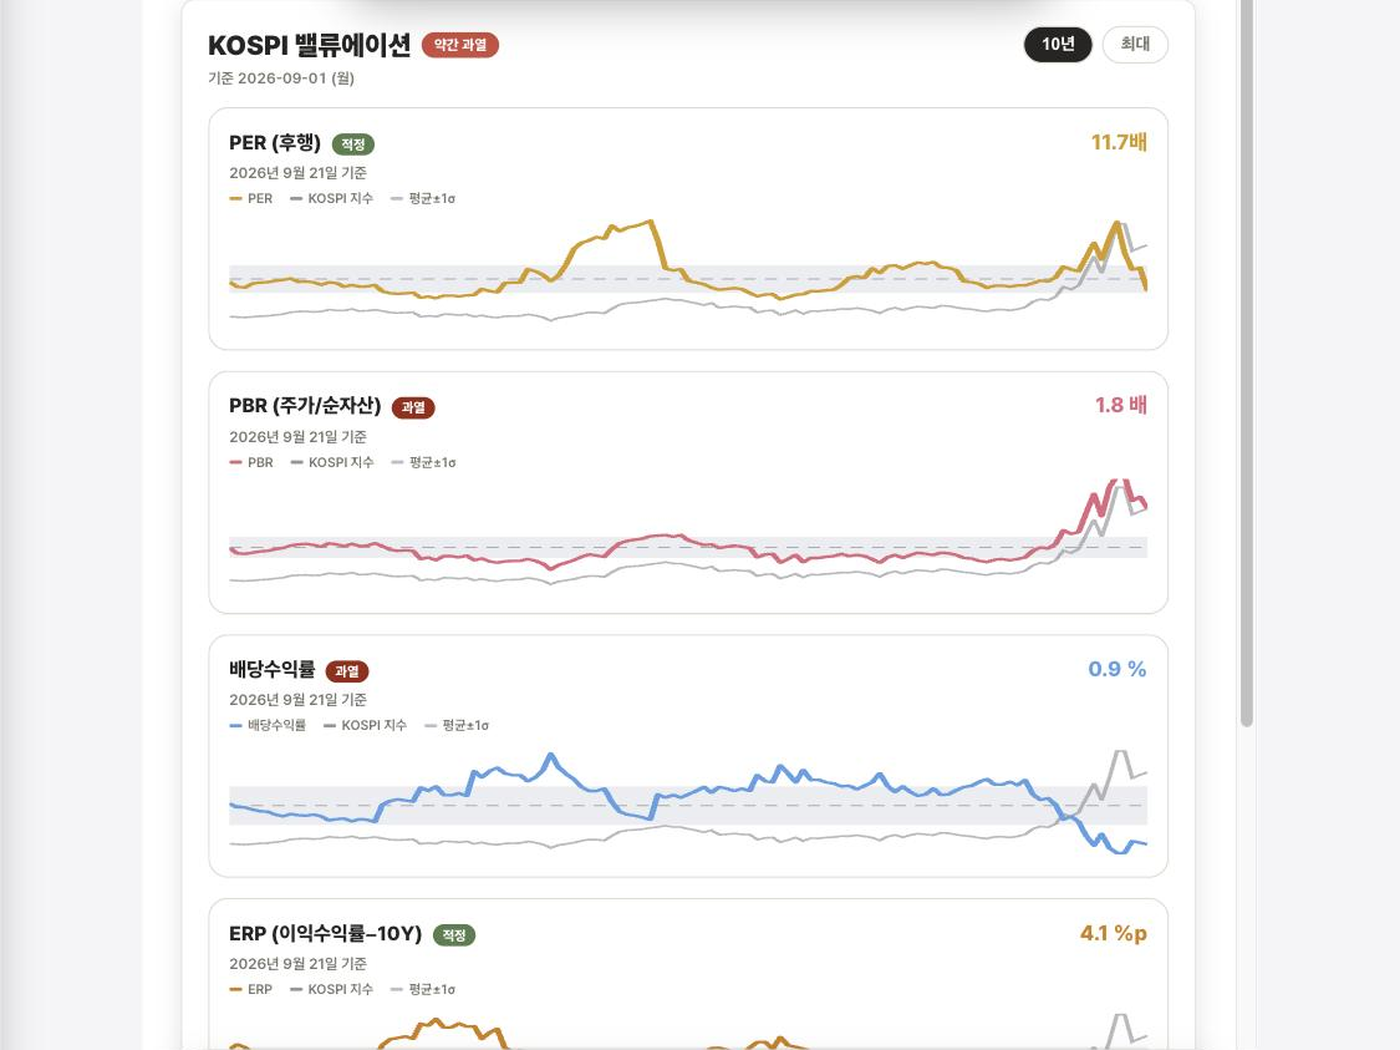
2026년 9월 21일 기준 코스피의 주가수익배수는 11.7배로 적정, 주가순자산배수는 1.8배로 과열 구간에 표시돼 두 지표의 판정이 서로 달랐습니다.
정리
주가순자산배수와 주가수익배수의 차이는 자기자본이익률에서 나옵니다.
이익이 빠르게 늘면 두 배수가 갈라지는 것이 정상입니다.
간격을 볼 때는 현재 이익률보다 그 지속성과 업종 구성 변화를 함께 봐야 합니다.
지수별 배수는 Passive의 밸류에이션 화면에서 확인할 수 있습니다.
본 글은 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.