
미래에셋증권 SK하이닉스 리포트: 2026년 영업이익 268.1조 원 추정, 중국 HBM 자립은 예상보다 늦어 (2026)
미래에셋증권은 8월 25일 중국 반도체 기업 답사 결과를 반영한 SK하이닉스 리포트를 냈습니다. 리포트는 메모리 공급 부족이 2028년까지 이어지고 중국의 HBM 자립도는 예상보다 낮다고 봤습니다.
리포트 핵심
미래에셋증권은 SK하이닉스의 2026년 매출을 346.9조 원, 영업이익을 268.1조 원(영업이익률 77.3%)으로 추정했습니다. 2027년에는 매출 517.3조 원, 영업이익 409.0조 원(79.1%)을 예상했습니다.
2026년 DRAM 평균판매가격은 188% 오르고 2027년에는 23% 더 오를 것으로 봤습니다. 잉여현금흐름은 2026년 233.7조 원, 2027년 360.8조 원으로 추정됐습니다.
HBM 로드맵
리포트에 따르면 SK하이닉스는 16단 HBM의 퀄 테스트를 진행하고 있습니다. 20단 이상 제품을 위해 하이브리드 본딩을 개발 중이며, 20단 기준 코어 다이 두께 여유가 24% 늘고 열 저항은 35% 줄어드는 것으로 설명됐습니다.
하이브리드 본딩의 본격 적용 시점은 수율 문제로 HBM4E 이후로 제시됐습니다. 기존 적층 방식과 신규 방식을 함께 가져가는 구조입니다.
중국 답사와 주주환원
답사한 중국 반도체 기업 7곳은 모두 HBM에 집중하고 있었지만, 실제 자립도는 예상보다 낮았습니다. CXMT가 생산능력을 HBM으로 돌리면 일반 DRAM 공급은 전환한 능력의 약 4배만큼 줄어, 가격에는 상방 요인이라는 분석입니다.
SK하이닉스는 8월 19일 4조 원 규모의 자사주 매입을 발표했습니다. 2025~2027년 누적 잉여현금흐름의 50% 이상을 주주에게 돌려주는 방향으로 환원 기준도 높였습니다.
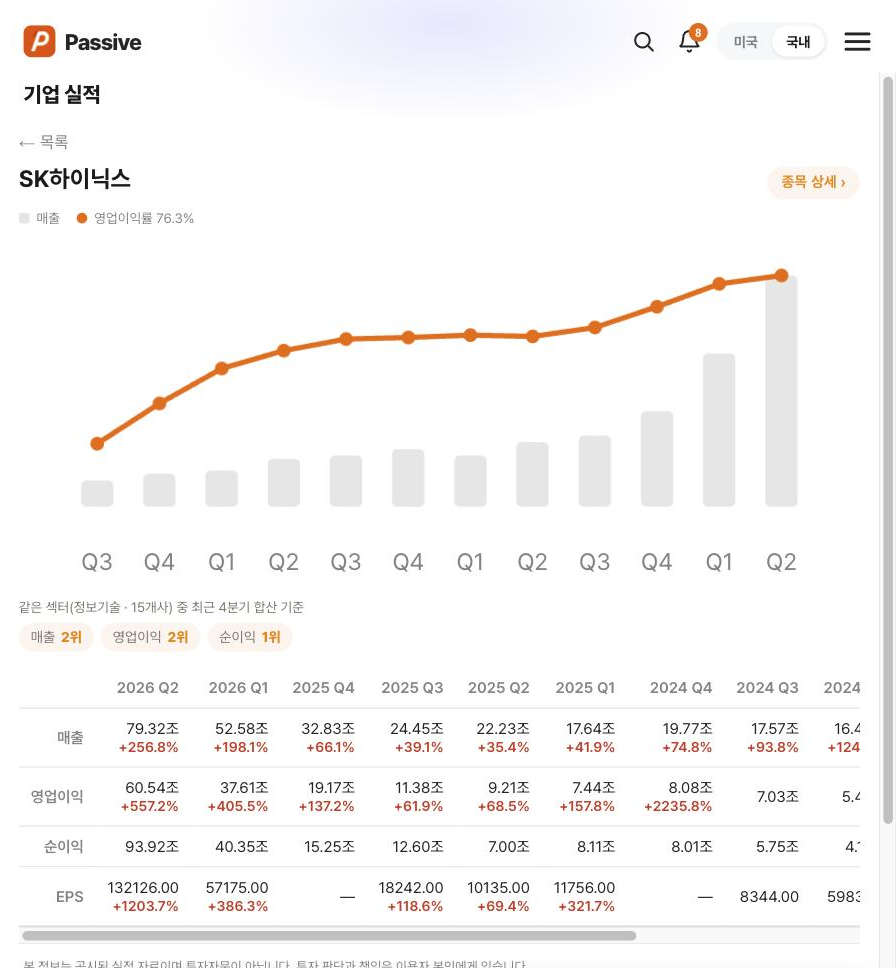
실적 화면으로 보기
Passive 기업 실적 화면에서 SK하이닉스의 2026년 2분기 매출은 79.32조 원으로 전년 대비 256.8% 늘었습니다. 영업이익은 60.54조 원, 영업이익률은 76.3%입니다.
1분기 매출은 52.58조 원, 영업이익은 37.61조 원이었습니다. 분기별 매출과 영업이익률 추이를 차트와 표로 확인할 수 있습니다.
본 글은 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.