
iM증권 인텍플러스 리포트: 수주잔고 2,000억 원 근접, 2027년 최대 실적 전망 (2026)
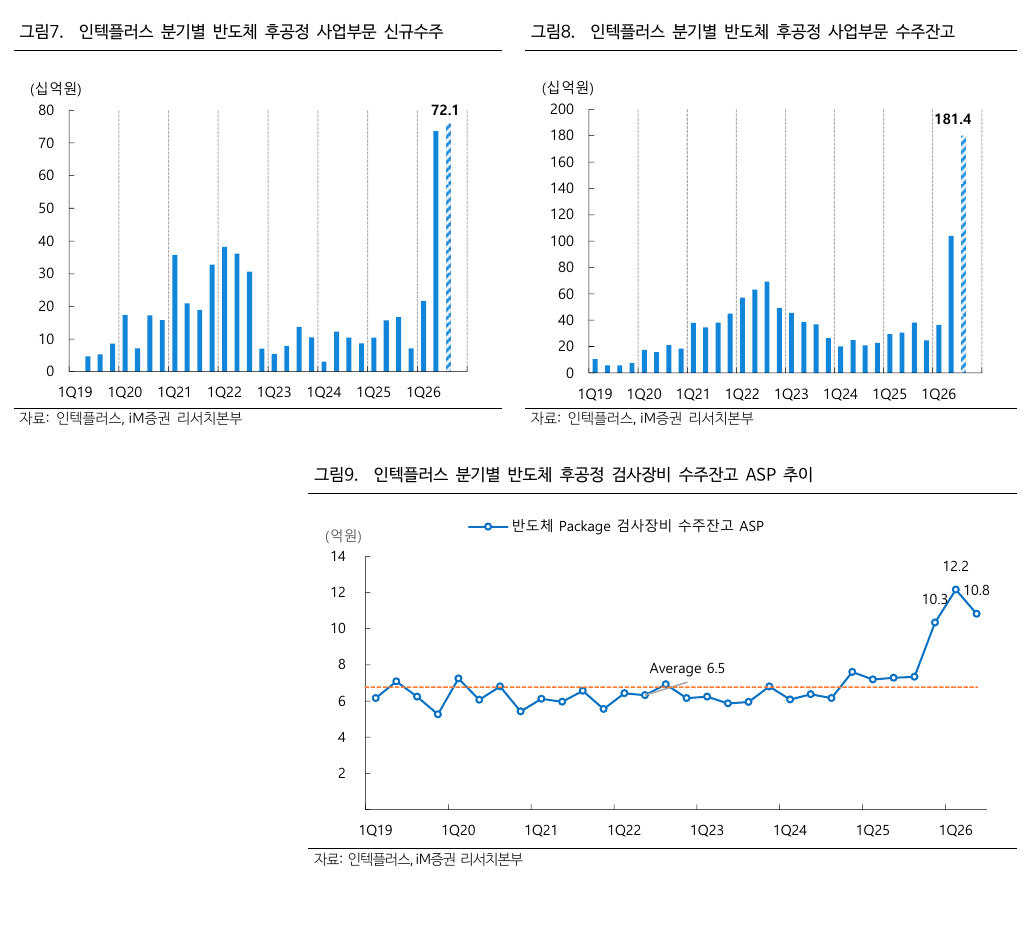
iM증권은 9월 21일 인텍플러스 리포트 ‘수주 급증·믹스 개선·비용 감소 삼박자’를 내고 신규 커버리지를 시작했습니다. 리포트는 AI 서버용 반도체 후공정 검사장비 수주가 크게 늘면서 2027년 실적이 역대 최대 수준에 이를 것으로 분석했습니다.
리포트 핵심
6월 말 수주잔고는 1,260억 원이었고, 7월 이후 공시된 신규 수주는 420억 원입니다. 미공시 수주를 더하면 현재 수주잔고는 2,000억 원에 근접한 것으로 리포트는 파악했습니다.
분기 실적 전망
리포트는 3분기 매출액을 247억 원, 영업손실을 7억 원으로 추정했습니다. 장비 리드타임이 약 6개월이어서 4분기에는 매출액 602억 원, 영업이익 101억 원으로 실적이 크게 개선될 것으로 봤습니다.
2027년 전망
2027년 매출액은 2,148억 원으로 101% 늘고, 영업이익은 732억 원에 이를 것으로 리포트는 추정했습니다. 영업이익률은 역대 최고인 34%로, 수주 증가·고사양 장비 믹스·구조조정 이후 비용 정상화가 함께 반영된 수치입니다.
차트 신호 화면으로 보기
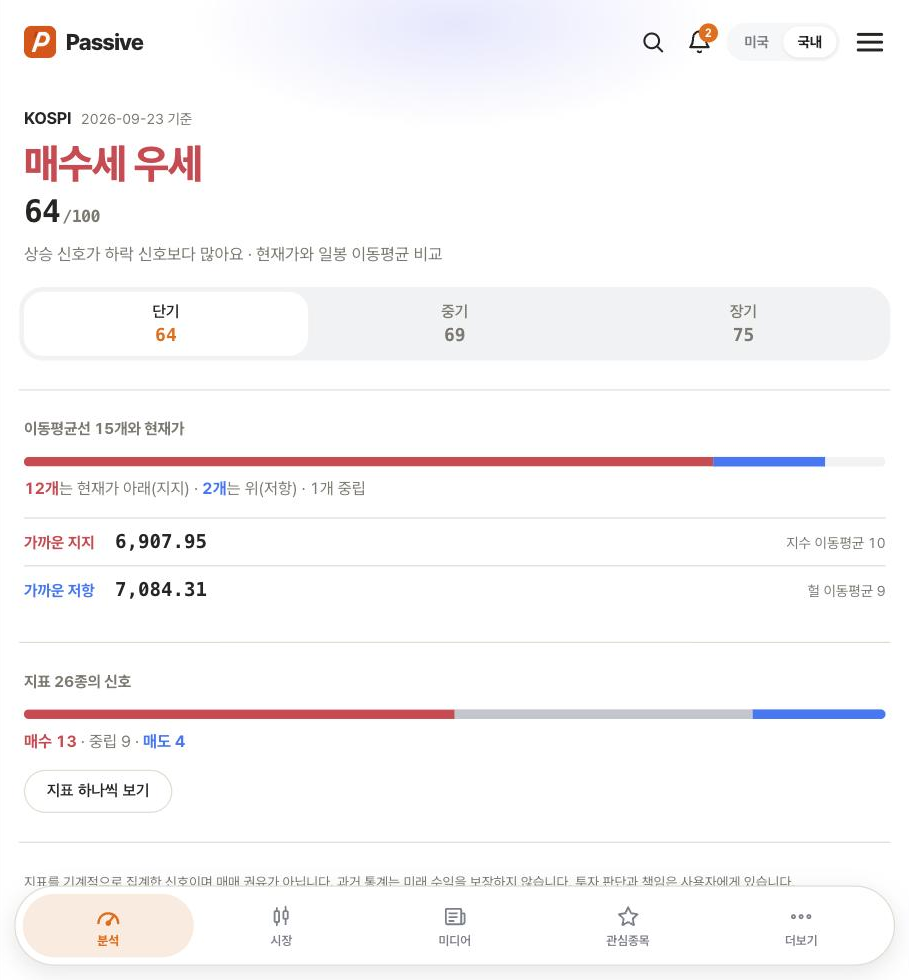
Passive 차트 신호 화면에서 9월 23일 기준 KOSPI 점수는 100점 만점에 64점으로 ‘매수세 우세’입니다. 지표 26종 가운데 매수 신호는 13개, 매도 신호는 4개입니다.
본 글은 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.