
영업이익보다 큰 투자자산 이익 — 본업과 나눠 읽기 (2026)
분기 실적에서 투자자산 관련 이익이 영업이익보다 클 때가 있습니다.
지분 매각 차익과 평가이익이 한꺼번에 반영되는 경우입니다.
순이익 한 줄만 보면 본업의 성과가 가려집니다. https://dinsightlab.com
영업 밖의 항목을 먼저 떼어 낸다
매각 차익, 평가이익, 환산 손익은 영업 활동과 별개로 생깁니다.
이 항목들을 떼어 낸 뒤에 본업 이익의 추세를 봅니다.
떼어 낸 금액과 사유는 따로 적어 두는 편이 낫습니다.
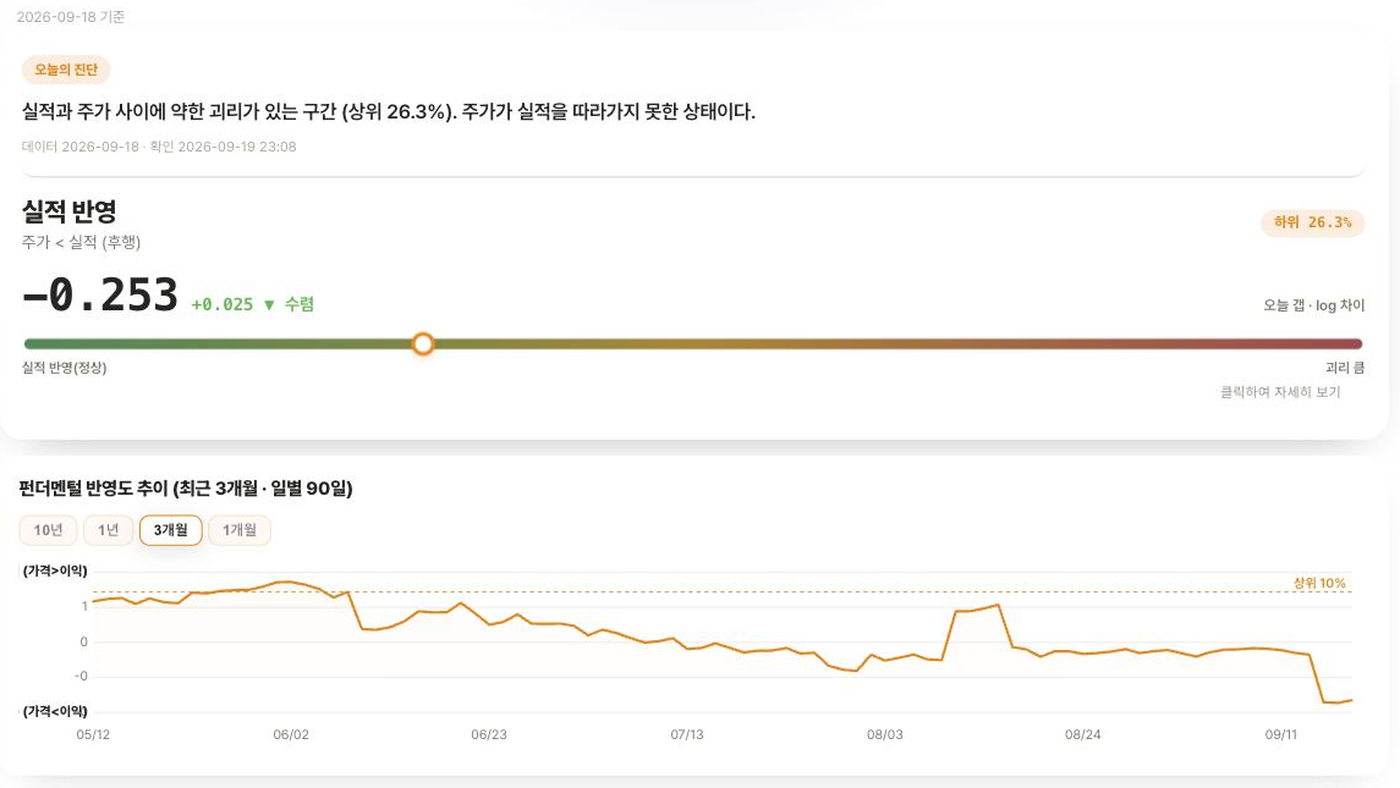
가격이 실적을 얼마나 따라갔는지 볼 때도 어떤 이익을 기준으로 삼았는지가 중요합니다. https://dinsightlab.com
매각 차익과 평가이익은 성격이 다르다
매각 차익은 실제로 현금이 들어온 결과입니다.
평가이익은 보유한 자산의 장부 가치가 바뀐 것이라 현금 흐름과 이어지지 않습니다.
둘을 한 줄로 묶어 놓으면 현금 창출력을 잘못 읽게 됩니다.
다음 분기에는 사라진다
일회성 항목은 다음 분기에 같은 규모로 반복되지 않습니다.
그래서 직전 분기 대비 감소가 본업 악화로 보이는 착시가 생깁니다.
비교할 때는 일회성을 제거한 기준끼리 맞춥니다.
배수 계산에 들어가는 이익
이익으로 나눈 배수는 어떤 이익을 썼느냐에 따라 크게 달라집니다.
순이익 기준과 영업이익 기준, 조정 후 기준이 모두 다른 숫자를 냅니다.
인용할 때는 기준 이익의 이름을 함께 적습니다. https://dinsightlab.com
본 글은 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.