
장기공급계약은 사이클을 없애지 않습니다 — 위험이 나타나는 경로와 시점을 바꿀 뿐입니다 (2026)
장기공급계약이 늘었다는 소식은 사이클이 사라졌다는 뜻이 아닙니다.
위험이 제거된 게 아니라, 위험이 드러나는 자리와 시점이 바뀐 것입니다.
가격 협상에서 터지던 문제가 이제 고객의 자금조달 능력에서 터집니다.
실적 흐름을 볼 때 이 구분을 먼저 잡아두면 좋습니다. https://dinsightlab.com
계약이 고정하는 것과 고정하지 못하는 것
장기계약은 보통 물량과 가격의 단기 가시성을 높입니다.
다음 분기 출하량이 얼마이고 단가가 얼마인지 미리 알 수 있게 되는 것입니다.
그런데 계약서가 보장하는 건 상대가 지급 능력을 유지한다는 전제 위에서만 성립합니다.
전제가 흔들리면 조항은 재협상 대상이 됩니다.
2026년 9월 기준 국내 신용평가업계에서도 같은 지적이 나왔습니다.
장기공급계약은 사이클을 제거하는 장치가 아니라, 단기 변동성을 줄이는 대신 위험이 발생하는 경로와 시점을 바꾸는 장치라는 해석입니다.
왜 고객의 조달 조건이 공급사의 실적 변수가 되나
예전 메모리 수요는 완제품 판매량에서 왔습니다.
지금 수요의 큰 덩어리는 데이터센터 투자에서 오고, 그 투자는 점점 외부 자금으로 굴러갑니다.
순서가 이렇게 바뀝니다.
자금 조달 → 데이터센터 착공 → 서버·메모리 발주.
맨 앞 단계가 막히면 뒤의 두 단계는 자동으로 밀립니다.
그래서 공급사 입장에서는 고객의 매출보다 고객의 조달 조건이 더 빠른 선행 변수가 됩니다.
실물보다 금융지표가 먼저 움직이는 이유
발주 취소는 의사결정의 마지막 단계에 나옵니다.
그 앞에는 훨씬 조용한 신호들이 먼저 지나갑니다.
- 구조화금융·회사채 발행량이 줄어듭니다.
- 투자자가 요구하는 커버넌트(계약상 제약 조항)가 빡빡해집니다.
- 같은 등급인데 요구 금리가 올라갑니다.
- 기관이 특정 섹터 한도를 채워 신규 인수 여력이 줄어듭니다.
이 단계에서 차주는 보통 발주를 끊지 않습니다.
대신 데이터센터 계약 기간을 줄이거나 임대료 조건을 낮춰 먼저 버팁니다.
그 조정이 누적된 다음에야 착공 지연과 발주 축소가 나옵니다.
수출 통계나 출하량만 보고 있으면 이 전 구간을 통째로 놓칩니다.
이 프레임으로 볼 때 체크할 것
재무완충력이라는 단어가 여기서 다시 중요해집니다.
계약으로 매출 가시성을 확보한 회사라도, 고객 신용도가 내려가면 그 가시성의 질이 같이 내려갑니다.
그래서 봐야 할 건 세 가지입니다.
첫째, 주요 고객의 조달 방식이 자기 현금인지 외부 차입인지입니다.
둘째, 그 외부 차입의 만기 구조가 언제 몰려 있는지입니다.
셋째, 공급사 본인이 고객 지연을 몇 분기나 버틸 현금을 갖고 있는지입니다.
오해하기 쉬운 지점
금융 신호가 나왔다고 해서 곧바로 업황 꺾임으로 읽으면 과잉 해석입니다.
발행 감소는 시장 금리 상황이나 기관의 한도 관리 때문일 수도 있습니다.
반대로 계약 잔고가 두껍다고 안심하는 것도 같은 크기의 오류입니다.
한쪽만 보고 결론을 내리지 않는 게 핵심입니다.
산업 지표와 자금조달 지표를 나란히 놓고, 둘이 같은 방향으로 움직이기 시작할 때부터 의미를 두는 편이 안전합니다.
정리
장기공급계약은 안전판이 아니라 위험의 위치를 옮기는 장치입니다.
옮겨간 자리는 고객의 신용도와 자금 조달 시장입니다.
그래서 메모리 업황을 볼 때 수출·출하 지표 옆에 신용스프레드와 발행 동향을 같이 두는 습관이 필요합니다.
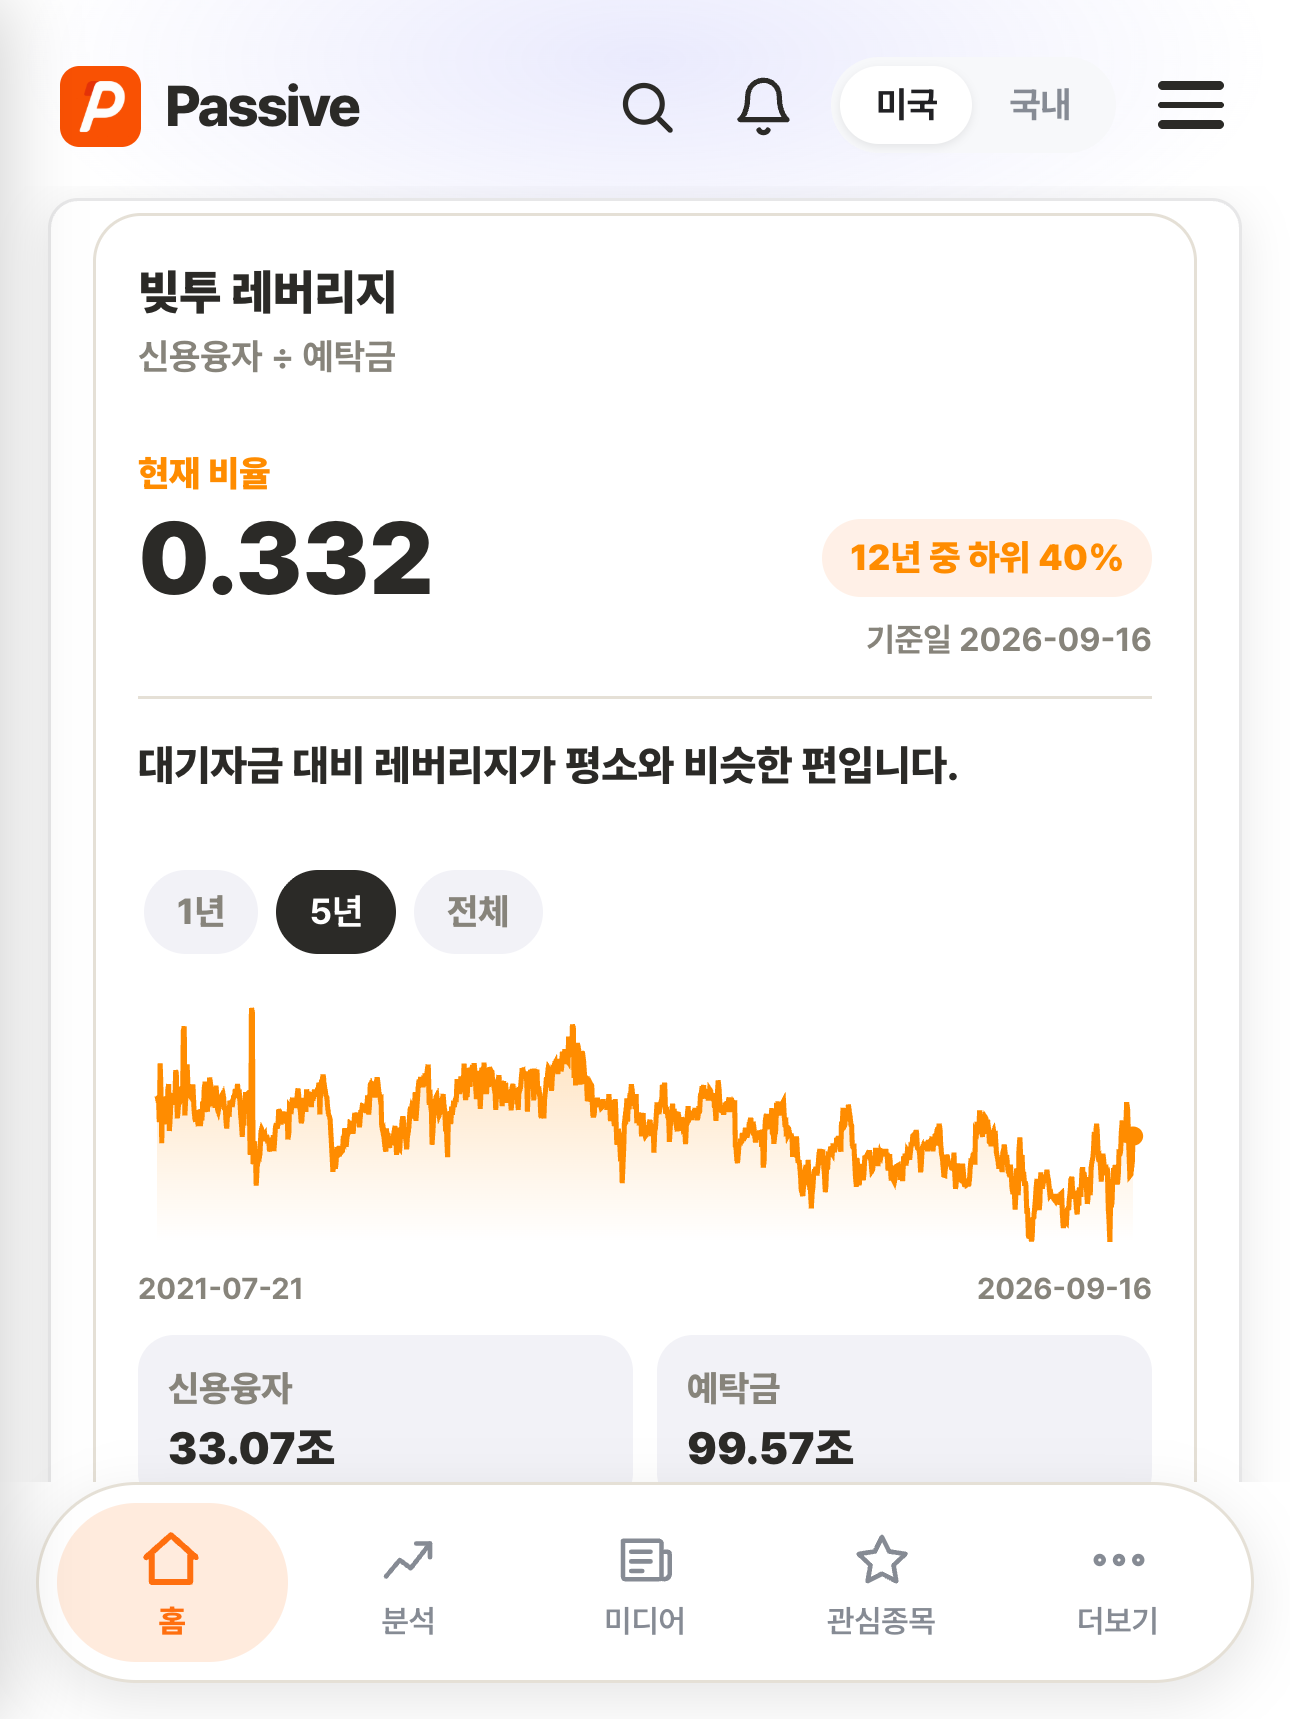
신용·레버리지 지표를 한 화면에서 확인하려면 https://dinsightlab.com 에서 보면 됩니다.