
LS증권 네패스아크 리포트: AP 테스트 매출 2025년 318억 원에서 2027년 611억 원으로, 엑시노스 2700이 변수 (2026)
LS증권은 8월 18일 네패스아크 기업 리포트 ‘메모리 가격 상승 → Exynos 채택율 증가에 수혜’를 냈습니다. 리포트에 따르면 네패스아크의 2분기 매출은 309억 원(-4.9%), 영업이익은 51억 원(+10.9%)으로 영업이익률이 16.5%로 개선됐습니다.
실적과 비용 구조
이익률 개선은 감가상각비가 2025년 2분기 166억 원에서 2026년 2분기 129억 원으로 줄어든 영향입니다. 다만 상반기 새로 들인 설비(375억 원, 667억 원) 상각이 시작돼 3분기 개선 폭은 제한될 전망입니다.
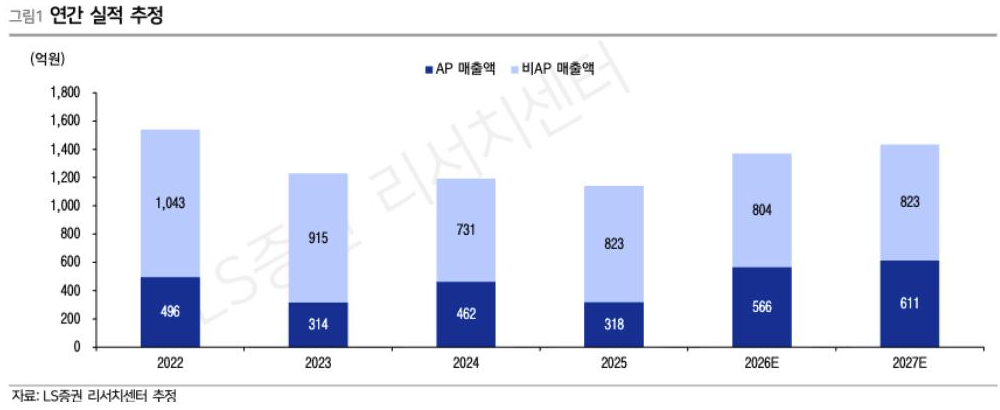
AP 테스트 매출 전망
리포트 도표에서 AP 테스트 매출은 2025년 318억 원에서 2026년 566억 원, 2027년 611억 원으로 늘어날 것으로 추정됐습니다. 4분기부터 엑시노스 2700 초도 생산과 HBM 관련 컨트롤러 테스트 물량이 더해질 가능성도 제시됐습니다.
엑시노스 2700 성능
엑시노스 2700 초기 샘플은 최대 2.88GHz 클럭에서도 멀티코어 10,350점을 기록해 2600 양산형(11,065점)과의 격차가 약 6%였습니다. 리포트는 갤럭시 S27에서 엑시노스 2700 탑재 범위가 넓어지는지가 2027년 실적의 핵심 변수라고 봤습니다.
차트 신호 화면으로 보기
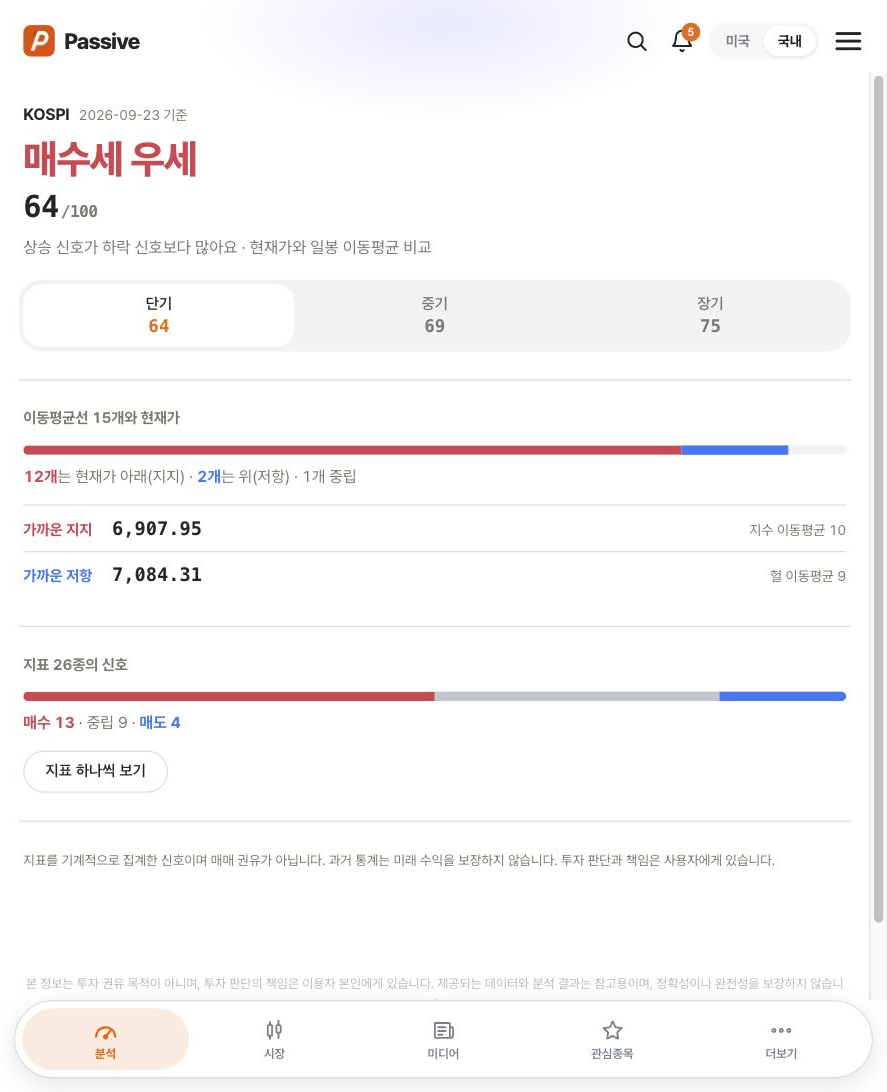
Passive 차트 신호 국내 화면에서 코스피는 9월 23일 기준 ‘매수세 우세’(64/100)로 표시됩니다. 이동평균선 15개 중 12개가 현재가 아래에 있고, 지표 26종 가운데 매수 신호는 13개입니다.
본 글은 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.