
순이자이익 가이던스 — 은행주 목표주가가 실제로 움직이는 축 (2026)
은행주의 목표주가는 밸류에이션 배수가 아니라 순이자이익 가이던스와 실제치의 격차에서 움직입니다.
배수는 결과지 원인이 아닙니다.
예금 금리와 대출 금리 사이의 차이가 은행 수익의 뼈대이고, 회사가 미리 제시한 연간 증가율을 실제 분기가 넘느냐 못 넘느냐가 애널리스트 모델의 입력값을 바꿉니다.
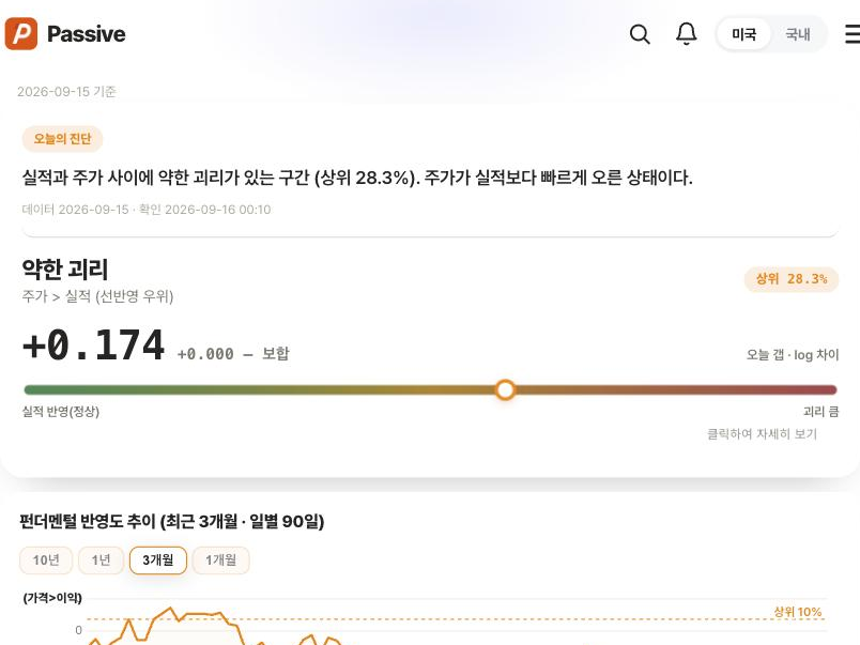
이 격차를 화면에서 바로 확인하려면 주식 분석 앱 https://dinsightlab.com 의 펀더멘털 지표를 먼저 보는 편이 빠릅니다.
가이던스는 숫자가 아니라 약속입니다
회사가 “올해 순이자이익이 전년 대비 8% 늘어난다”고 말하면 그건 예측이 아니라 경영진이 스스로 건 기준선입니다.
애널리스트 모델은 그 기준선을 기본값으로 깔고 시작합니다.
그래서 분기 실적에서 중요한 건 절대 금액이 아니라 그 기준선 대비 위였는지 아래였는지입니다.
같은 금액이라도 가이던스가 낮았으면 상향 재료가 되고, 높았으면 하향 재료가 됩니다.
목표주가 상향은 세 갈래로 나뉩니다
첫째, 이익 추정치 자체가 올라간 경우입니다.
둘째, 이익은 그대로인데 적용 배수만 올린 경우입니다.
셋째, 기준 연도를 다음 해로 밀면서 자동으로 숫자가 커진 경우입니다.
세 번째는 새 정보가 들어온 게 아니라 달력이 넘어간 것뿐이라 의미가 가장 약합니다.
리포트에서 상향 폭만 보고 판단하면 이 셋이 전부 같은 뉴스로 보입니다.
금리 방향과 순이자이익은 한 방향이 아닙니다
금리가 내리면 은행이 손해라는 말은 절반만 맞습니다.
대출 금리는 대체로 빨리 따라 내려가고 예금 금리는 늦게 내려가서 초기에는 마진이 눌립니다.
하지만 시간이 지나면 만기가 돌아온 저수익 자산이 더 높은 금리로 재투자되면서 반대로 밀어 올리는 힘이 생깁니다.
그래서 금리 인하기에도 순이자이익 가이던스가 올라가는 구간이 존재합니다.
주식 분석 앱 https://dinsightlab.com 에서 금리와 업종 수익성을 같은 화면에 놓고 보면 이 시차가 눈에 들어옵니다.
확인할 곳은 주가가 아니라 자료입니다
가이던스 대비 격차는 주가보다 먼저 자료에 찍힙니다.
분기 실적 발표 자료의 순이자이익 표, 대출 잔액 증가율, 예금 조달 비용 세 줄이면 방향은 대체로 잡힙니다.
여기에 대손충당금이 늘고 있는지를 겹쳐 보면 이익의 질까지 구분됩니다.
충당금이 줄어서 만들어진 이익은 다음 분기에 반복되지 않습니다.
2026년 9월 기준으로 미국 대형은행들의 목표주가 조정은 대부분 이 순이자이익 경로 재조정에서 나왔습니다.
정리
목표주가 숫자를 외우는 건 의미가 적습니다.
그 숫자가 이익 추정 상향에서 나왔는지, 배수 조정에서 나왔는지, 기준 연도 이동에서 나왔는지를 나누는 게 실제로 쓸모 있는 작업입니다.
그리고 그 판단의 재료는 리포트가 아니라 회사가 직접 제시한 가이던스와 실제 분기 숫자입니다.
주식 분석 앱 https://dinsightlab.com 에서 실적과 주가의 괴리를 먼저 확인한 뒤 리포트를 읽으면 순서가 맞습니다.