
메리츠증권 파크시스템스 리포트: 수주잔고 증가로 하반기 실적 성장 전망 (2026)
메리츠증권은 9월 15일 파크시스템스 리포트 ‘수주 호조 기반 실적 성장 지속’을 냈습니다. 리포트는 반기보고서 발표 이후 수주잔고가 가파르게 늘었고, 이 물량이 4분기부터 2027년까지 순차적으로 매출에 반영될 것으로 분석했습니다.
리포트 핵심
리포트는 파크시스템스의 3분기 매출액을 678억 원, 영업이익을 185억 원으로 추정했습니다. 1년 전보다 각각 49%, 114% 늘어난 수준이며 영업이익률은 27.3%입니다.
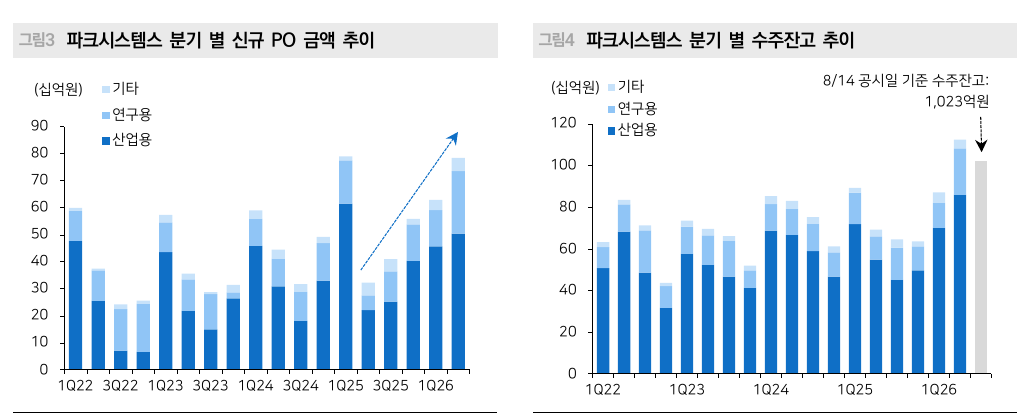
수주 흐름
8월 14일 공시 기준 수주잔고는 1,023억 원입니다. 상반기에는 중국 본토와 대만이 수주를 이끌었고, 하반기에는 미국·한국·일본 수주가 순차적으로 나오고 있는 것으로 리포트는 추정했습니다.
연간 실적과 생산 능력
리포트는 연간 매출액을 2026년 2,471억 원, 2027년 3,035억 원으로 추정했습니다. 현재 생산 능력은 약 3,000억 원 규모로, 기존 부지의 유휴 공간을 활용해 2027년까지 수요에 대응할 수 있다는 설명입니다.
방향 신호 화면으로 보기
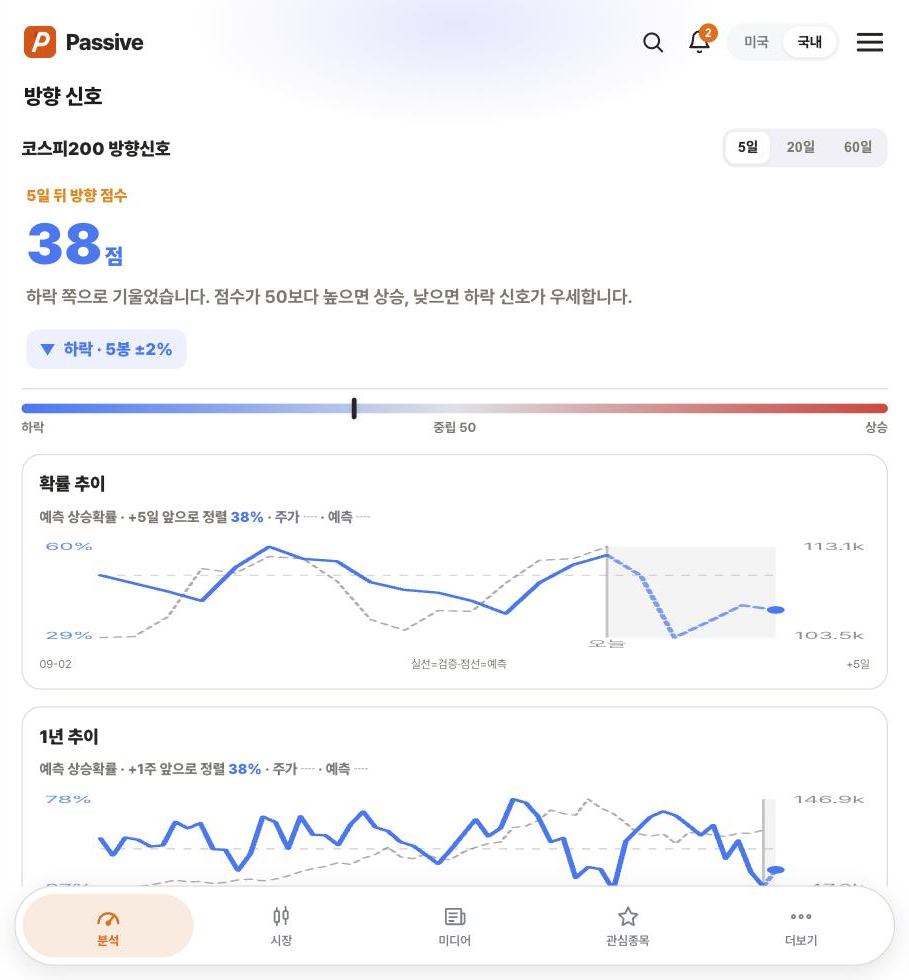
Passive 방향 신호 화면에서 코스피200의 5일 뒤 방향 점수는 38점으로 하락 쪽으로 기울어 있습니다. 점수가 50보다 낮으면 하락 신호가 우세하다는 의미입니다.
본 글은 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.