
하나증권 피에스케이홀딩스 리포트: 3분기 영업이익 전 분기 대비 154% 증가 전망 (2026)
하나증권은 9월 11일 반도체 후공정 장비업체 피에스케이홀딩스의 3분기 프리뷰 ‘거침없는 실적’을 냈습니다. 리포트는 3분기 매출액 825억 원, 영업이익 350억 원을 전망했습니다.
리포트 핵심
3분기 전망치는 전 분기 대비 매출 74%, 영업이익 154% 증가한 수준입니다. 지난 분기 이연된 CoWoS용 장비 매출이 이번 분기에 반영되는 영향입니다.
4분기와 2027년
리포트는 4분기 매출액이 1,000억 원을 넘어 분기 최대 실적을 경신할 것으로 기대했습니다. 2027년 매출액 추정치는 3,893억 원으로 2026년 추정치 2,722억 원보다 43% 많습니다.
CoWoS 증설 배경
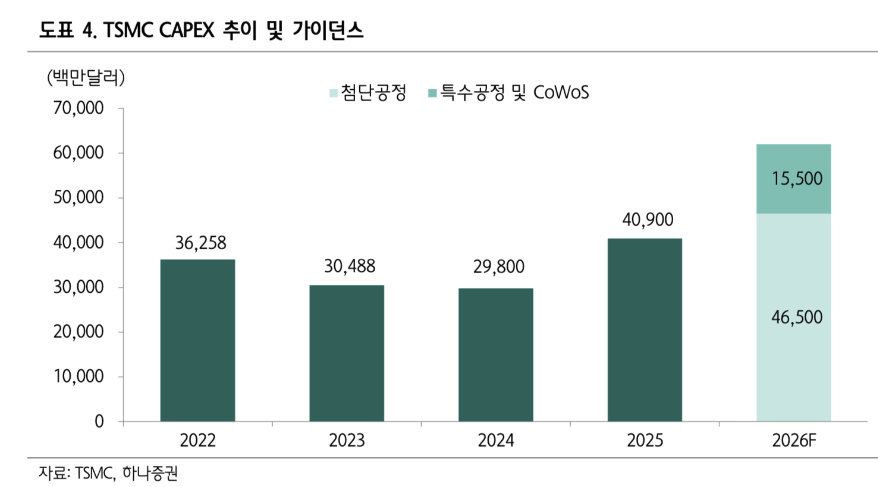
TSMC는 2분기 실적 발표에서 2026년 설비투자 계획을 520억560억 달러에서 600억640억 달러로 올렸습니다. 2027년 설비투자 컨센서스는 약 800억 달러로 전년 대비 30% 안팎 증가할 것으로 예상됩니다.
국내 메모리 업체의 HBM 중심 증설과 OSAT 업체의 패키징 라인 증설도 수요 요인으로 제시됐습니다. 리포트는 HBM 수요 가시성이 높아 CoWoS 증설이 시급하다고 설명했습니다.
섹터 히트맵 화면으로 보기
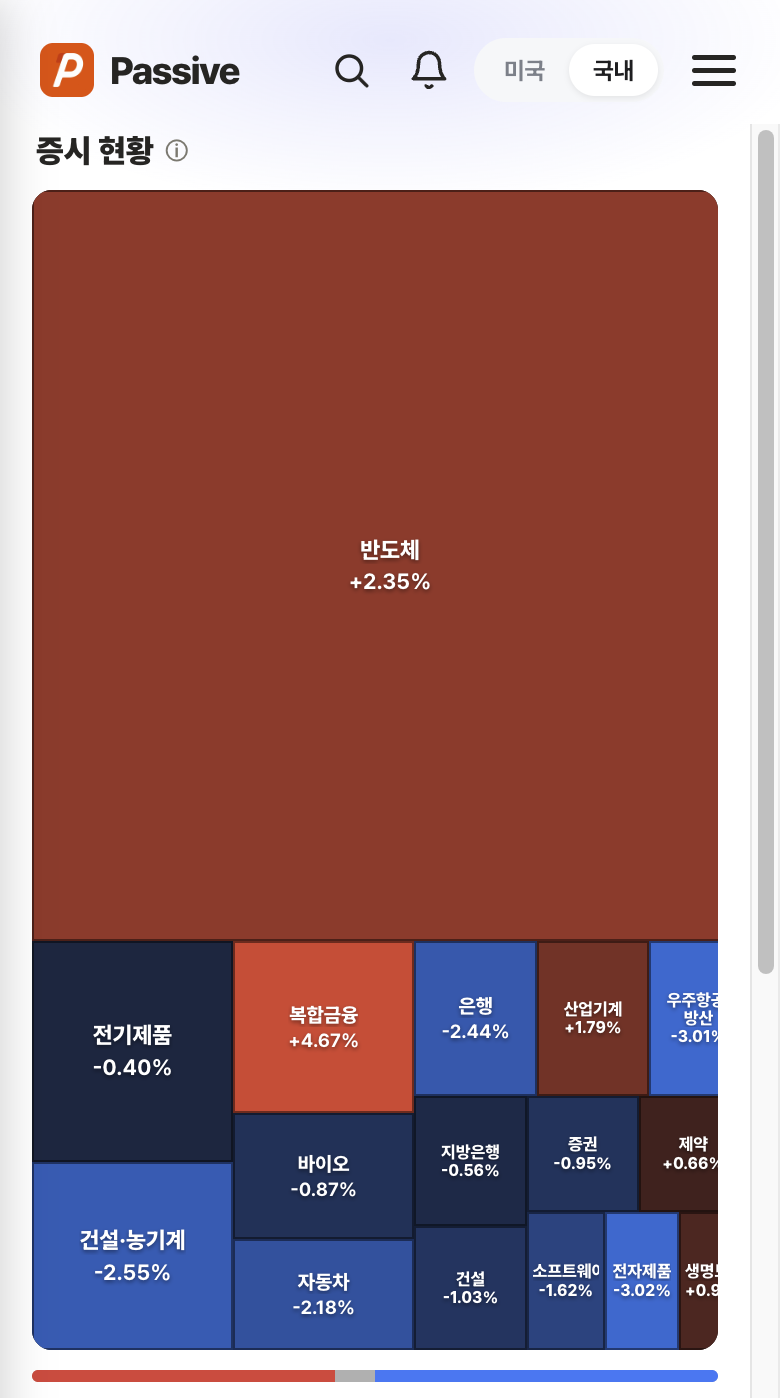
Passive 섹터 히트맵에서 국내 반도체 업종은 1일 2.35% 올라 가장 큰 면적을 차지했습니다. 같은 날 복합금융은 4.67% 올랐습니다.
본 글은 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.