
수익 목표보다 위험 예산을 먼저 정해야 하는 이유 (2026)
좋은 해에는 누구나 돈을 법니다. 실력은 나쁜 해에 드러납니다.
수익률 목표부터 세우는 계획은 대부분 한 방향으로만 작동합니다.
목표가 높으면 더 큰 위험을 져야 하고, 그 위험은 좋은 장에서 눈에 띄지 않다가 나쁜 장에서 한꺼번에 청구됩니다.
순서를 바꾸면 계획이 달라집니다.
먼저 견딜 수 있는 손실의 크기를 정하고, 그 안에서 가능한 수익을 계산하는 방식입니다.
이것이 위험 예산입니다.
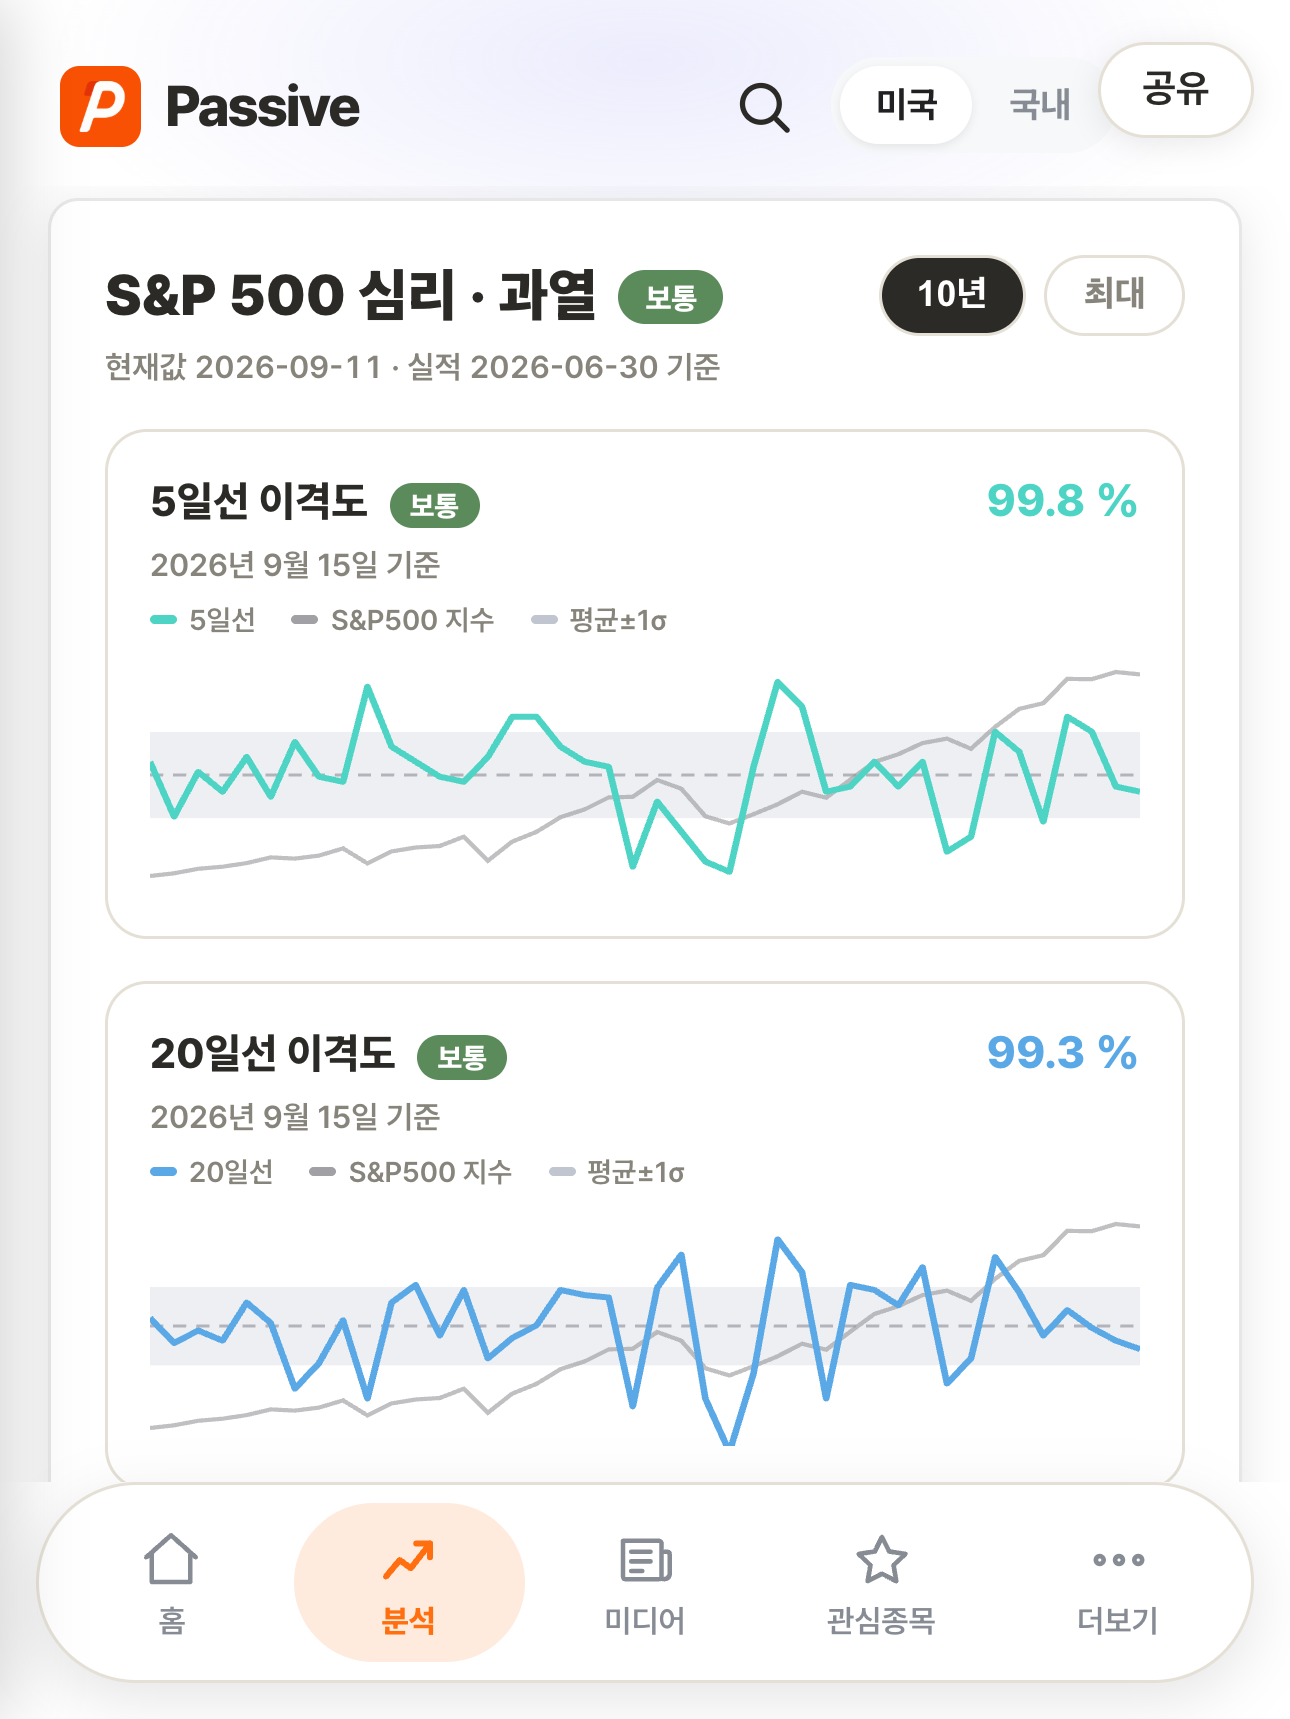
지금 내 포트폴리오가 어느 정도 과열 구간에 서 있는지는 https://dinsightlab.com 의 심리·과열 화면에서 먼저 확인해 볼 수 있습니다.
위험 예산은 금액이 아니라 규칙이다
위험 예산은 “최대 20% 손실까지 허용”처럼 숫자 하나로 끝나지 않습니다.
세 가지가 같이 정해져야 작동합니다.
첫째, 전체 자산 기준으로 허용할 최대 하락폭입니다.
둘째, 그 한도에 닿았을 때 무엇을 먼저 줄일 것인지의 순서입니다.
셋째, 그 결정을 언제 점검할 것인지의 주기입니다.
셋 중 하나라도 비어 있으면 하락장에서 결국 그때의 기분이 결정을 대신합니다.
좋은 해의 수익은 원인을 구분하기 어렵다
상승장에서는 위험을 많이 진 계좌가 항상 앞섭니다.
문제는 그 성과가 판단이 맞아서인지, 그냥 시장이 올라서인지 구분되지 않는다는 점입니다.
구분하는 방법은 단순합니다.
같은 기간 시장 지수 수익률과 내 수익률을 나란히 놓고, 하락 구간에서의 낙폭도 같이 비교하는 것입니다.
상승은 비슷한데 낙폭이 두 배였다면 그것은 실력이 아니라 레버리지입니다.
회복에는 비대칭이 있다
30% 하락한 자산은 43% 올라야 원금입니다.
50% 하락이면 100%가 필요합니다.
이 비대칭 때문에 큰 손실을 피하는 것이 큰 수익을 내는 것보다 복리에 유리한 경우가 많습니다.
위험 예산을 먼저 세우는 이유가 여기에 있습니다.
수익은 놓쳐도 다음 기회가 있지만, 회복에 필요한 수익률은 손실이 커질수록 급격히 멀어집니다.
시장 전체가 평소보다 과열인지 아닌지는 https://dinsightlab.com 에서 10년 추이와 함께 볼 수 있습니다.
예산을 지키게 만드는 장치
사람은 하락장에서 계획을 지키기 어렵습니다.
그래서 판단이 아니라 절차로 만들어 두는 편이 낫습니다.
비중 상한을 종목별로 미리 적어 두는 것, 분기마다 기계적으로 비중을 되돌리는 것, 추가 매수 조건을 가격이 아니라 규칙으로 적어 두는 것이 여기에 해당합니다.
사전에 종이에 적힌 규칙은 그날의 감정보다 강합니다.
정리
수익 목표는 통제할 수 없고, 위험 예산은 통제할 수 있습니다.
통제 가능한 쪽을 먼저 정하는 것이 순서상 맞습니다.
좋은 해의 수익률로 실력을 판단하지 말고, 나쁜 해의 낙폭으로 계획의 품질을 판단하는 편이 정확합니다.
시장 과열도와 내 종목의 위치를 같이 보고 싶다면 https://dinsightlab.com 에서 심리·과열 화면부터 확인해 보시기 바랍니다.