
대신증권 삼성전자 리포트: 장기계약으로 5년 수요 가시성, 2027년 HBM 점유율 1위 전망 (2026)
대신증권은 9월 22일 삼성전자 이슈 코멘트 ‘Beyond the cycle’을 냈습니다. 리포트는 메모리 수급 격차가 더 벌어지고 HBM 경쟁력도 높아지고 있다고 분석했습니다.
리포트 핵심
리포트에 따르면 내년 수요 협상과 장기계약 과정에서 다수 고객이 예상보다 큰 구매 규모를 제시했습니다. 생산능력 확장이 제한된 구간이어서 단기 가격의 상한선이 높아질 수 있다는 분석입니다.
삼성전자의 장기계약은 매년 1년씩 기간을 연장하는 방식으로 총 5년의 수요 가시성을 확보하는 구조입니다. 리포트는 현재 2031년 물량 논의가 구체화되고 있는 것으로 추정했습니다.
HBM 경쟁력
리포트는 삼성전자가 2027년 HBM 시장 점유율 1위를 확보할 것으로 전망했습니다. 상대적으로 낮은 단일 고객 의존도와 가격 인상 정책, D램 1c 수율 개선이 함께 나타나고 있다는 설명입니다.
D램 1c 전공정 수율은 80% 수준으로 추정됐습니다.
실적 추정과 주주환원
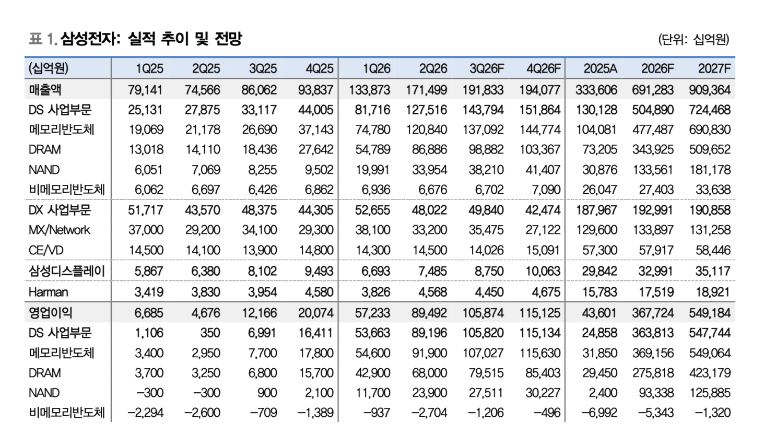
리포트의 2026년 추정치는 매출액 691조 2,830억 원, 영업이익 367조 7,240억 원입니다. 2026년 3분기 매출액은 191조 8,330억 원, 이 중 DS 부문은 143조 7,940억 원으로 추정됐습니다.
리포트는 남은 주주환원 재원을 전량 특별배당으로 지급한다는 가정 아래 2026년 주당배당금을 13,014원으로 제시했습니다. 2027~2029년 주주환원 정책은 2027년 1월 발표될 것으로 전망됐습니다.
기업 실적 화면으로 보기
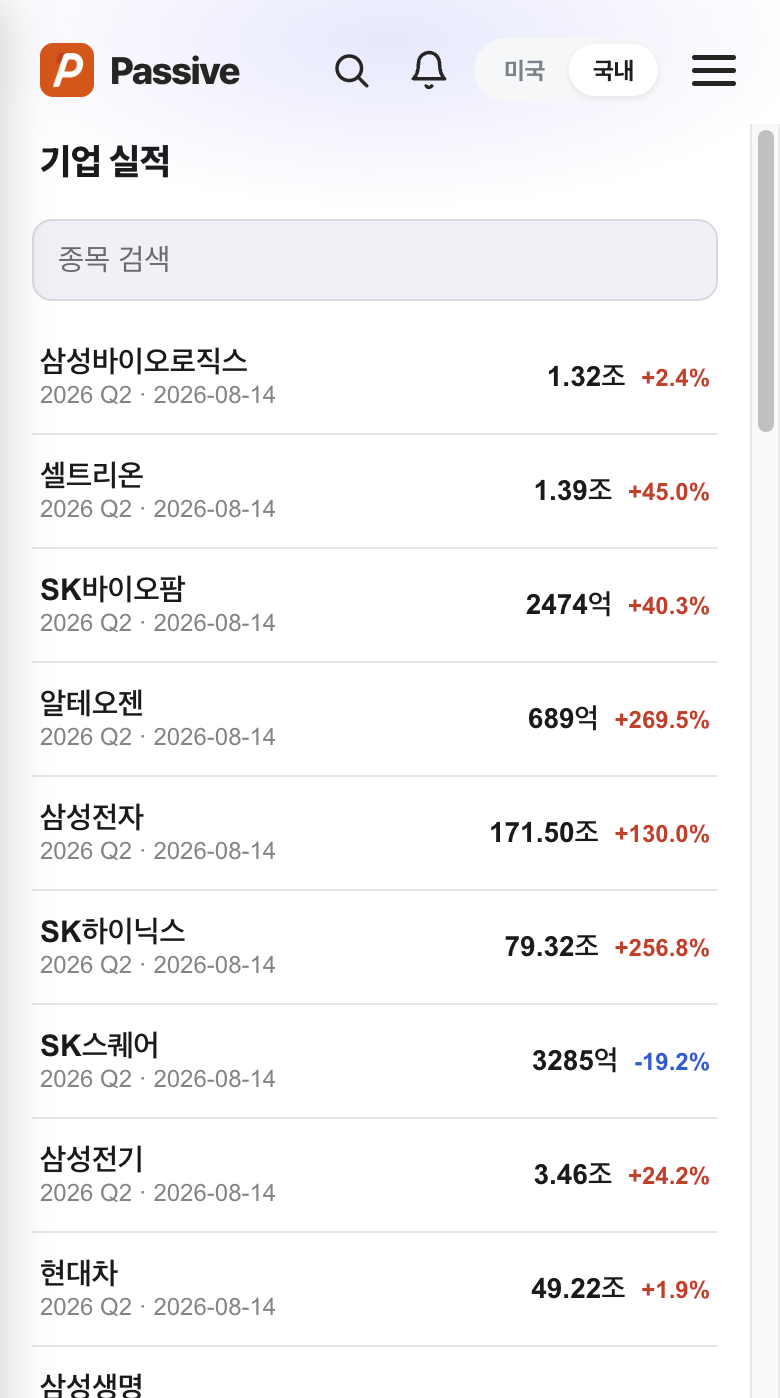
Passive 기업 실적 화면에서 삼성전자의 2026년 2분기 매출액은 171.50조 원으로 전년 대비 130.0% 늘었습니다. 같은 분기 SK하이닉스 매출액은 79.32조 원입니다.
본 글은 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.