
키움증권 삼성전자 리포트: 3분기 영업이익 107조 원 전망, HBM·파운드리 주목 (2026)
키움증권은 9월 23일 삼성전자 실적 프리뷰 ‘HBM, 파운드리 중장기 성장성에 주목’을 냈습니다. 리포트는 3분기 매출액 198조 원, 영업이익 107조 원을 전망했습니다.
리포트 핵심
3분기 전망치는 전 분기 대비 매출 15%, 영업이익 19% 증가한 수준입니다. 다만 키움증권의 기존 전망치인 매출액 213조 원, 영업이익 122조 원에는 못 미칩니다.
범용 메모리 가격
리포트는 3분기 범용 DRAM 가격 상승률 가정을 기존 +20%에서 +12%로 낮췄습니다. 원·달러 평균 환율이 예상보다 빠르게 내려간 점도 하향 요인으로 꼽혔습니다.
4분기 범용 DRAM과 NAND 가격은 전 분기 대비 각각 3%, 12% 오르는 데 그칠 것으로 예상됐습니다. 고객사의 가격 저항과 소비자 수요 부진이 이유로 제시됐습니다.
HBM과 파운드리
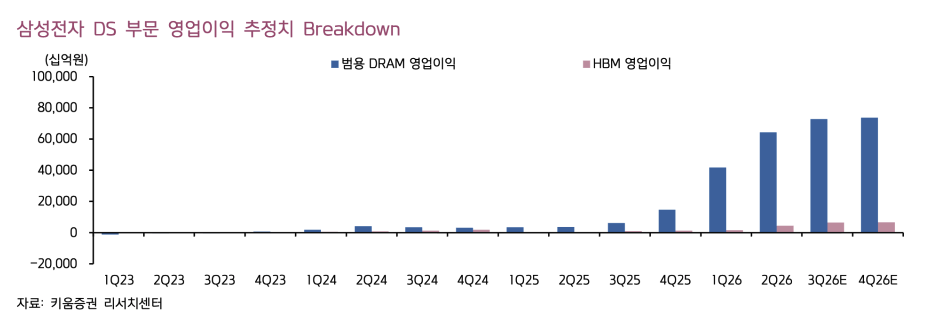
4분기 실적은 매출액 200조 원, 영업이익 111조 원으로 소폭 성장할 것으로 전망됐습니다. HBM4 판매 비중이 과반을 넘고 Exynos 2800 대량 양산이 시작되는 점이 근거입니다.
DS 부문 영업이익은 3분기 107.3조 원, 4분기 111.9조 원으로 추정됐습니다. 2026년 연간 영업이익 추정치는 365.0조 원, 영업이익률은 51.9%입니다.
기업 실적 화면으로 보기
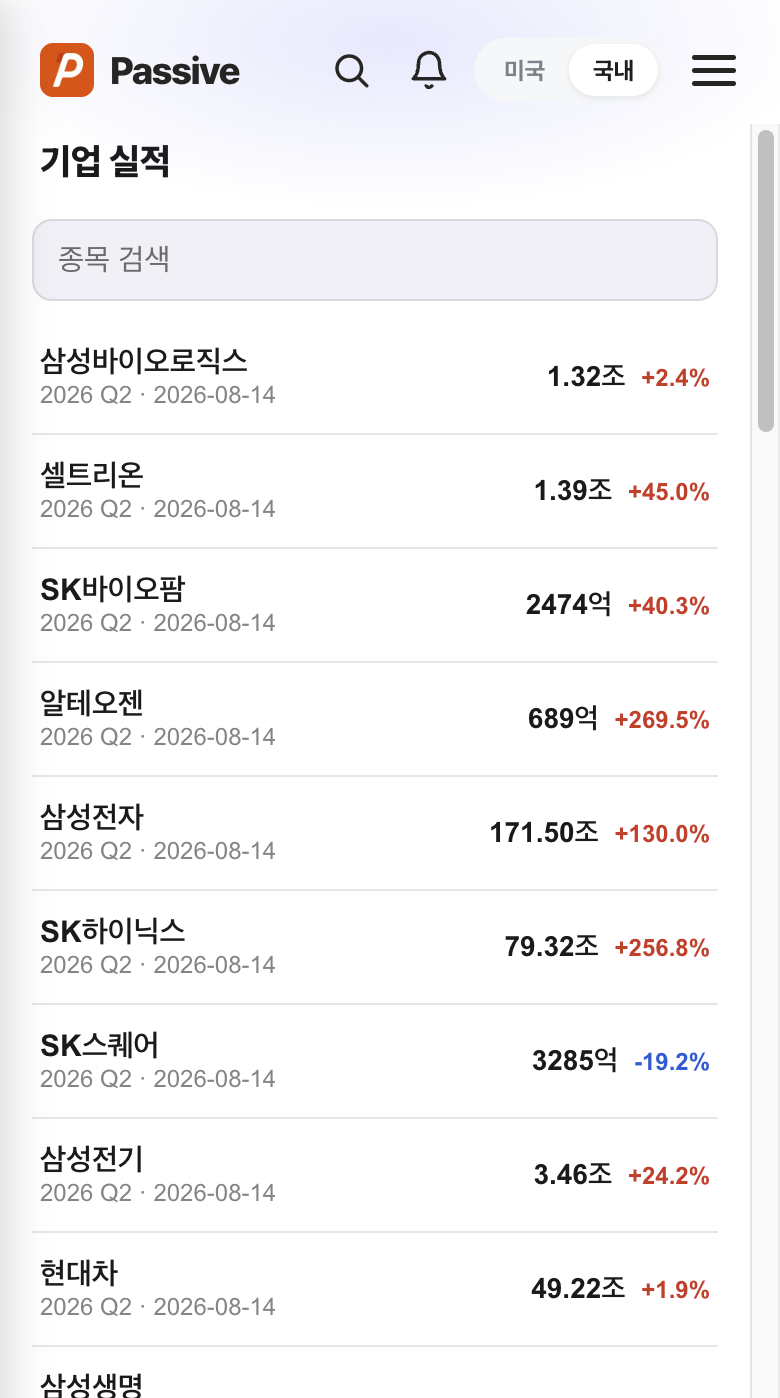
Passive 기업 실적 화면에서 삼성전자의 2026년 2분기 매출액은 171.50조 원으로 전년 대비 130.0% 늘었습니다. 같은 분기 SK하이닉스 매출액은 79.32조 원입니다.
본 글은 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.