
빠른 부문과 큰 부문 — 전사 성장률을 정하는 쪽 (2026)
실적 발표에서 눈길을 끄는 것은 대개 성장률이 가장 높은 부문입니다.
그런데 전사 성장률을 정하는 것은 그 부문이 아닐 수 있습니다.
전체는 각 부문의 성장률에 비중을 곱해 더한 값이기 때문입니다.
지표를 볼 때 비중을 같이 적어두는 습관이 도움이 됩니다. https://dinsightlab.com
곱해 보면 순서가 바뀐다
비중 10%인 부문이 100% 성장하면 전체에 10%포인트를 더합니다.
비중 60%인 부문이 20% 성장하면 전체에 12%포인트를 더합니다.
성장률로는 다섯 배 차이지만 기여도는 뒤쪽이 더 큽니다.
그래서 “어디가 제일 빨랐나”와 “어디가 제일 많이 밀어 올렸나”는 다른 질문이고, 뒤쪽이 실적을 설명합니다.
작은 부문이 중요해지는 순간
그렇다고 작은 부문이 의미 없는 건 아닙니다.
비중이 작아도 성장률이 계속 유지되면 몇 분기 뒤에는 비중 자체가 커집니다. 그때부터는 기여도도 커집니다.
그래서 작은 부문을 볼 때는 한 분기 성장률보다 몇 분기 연속인지를 봅니다.
한 번 튄 것과 계속 오르는 것은 몇 분기만 지나면 구분됩니다.
화면별 지표는 앱에서 바로 확인할 수 있습니다. https://dinsightlab.com
쏠림은 위험이자 강점
한 부문이 전사 매출의 대부분을 차지하면 그 부문의 상황이 곧 회사의 상황이 됩니다.
좋을 때는 성장률이 그대로 전체에 반영되니 강점입니다.
나쁠 때는 다른 부문이 받쳐주지 못하니 위험입니다.
그래서 쏠림 자체보다 그 부문이 어떤 수요에 기대고 있는지, 그 수요가 몇 개의 고객에게서 나오는지를 같이 봐야 합니다.
업종 단위로도 같은 구조
같은 논리가 업종에도 적용됩니다.
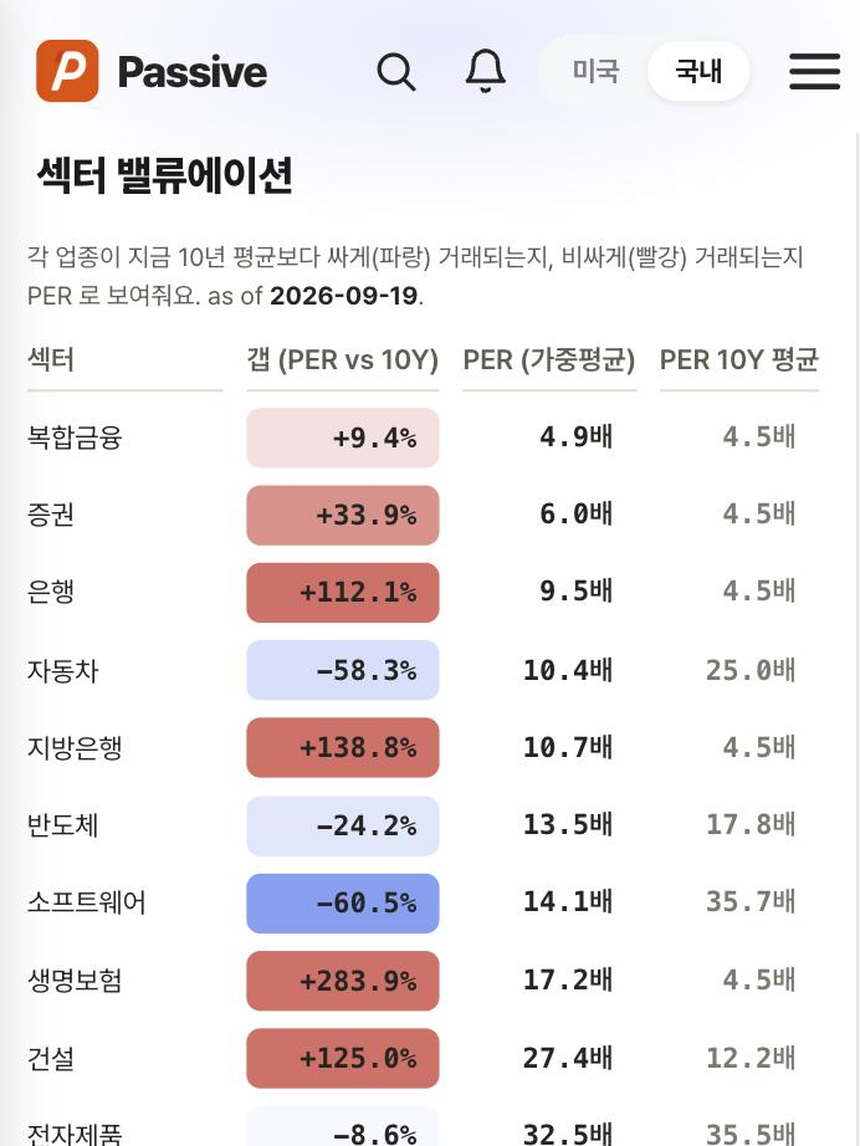
2026년 9월 기준 국내 업종별 PER을 10년 평균과 비교해 보면, 업종마다 위치가 크게 갈려 있습니다. 지수 전체의 밸류에이션은 이 업종들의 가중평균입니다.
비중이 큰 업종 하나가 움직이면 지수 전체 배수가 따라 움직이고, 비중이 작은 업종은 아무리 극단적인 값이어도 지수를 크게 바꾸지 못합니다.
지수 숫자 하나를 볼 때 그 안의 비중 구조를 같이 떠올리면 해석이 달라집니다.
본 글은 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.