
대신증권 심텍 리포트: 소캠2 매출 확대와 3분기 실적 전망 (2026)
대신증권은 9월 9일 반도체 기판 기업 심텍 리포트 ‘3Q 실적 상향, 소캠2 매출은 예상 상회’를 냈습니다. 리포트는 소캠2(SOCAMM2) 관련 모듈과 기판 매출이 늘면서 이익 확대 구간에 들어섰다고 분석했습니다.
리포트 핵심
리포트는 심텍의 3분기 영업이익을 837억 원으로 추정했습니다. 1년 전보다 576%, 직전 분기보다 33.1% 늘어난 수준으로 컨센서스 830억 원을 웃돕니다.
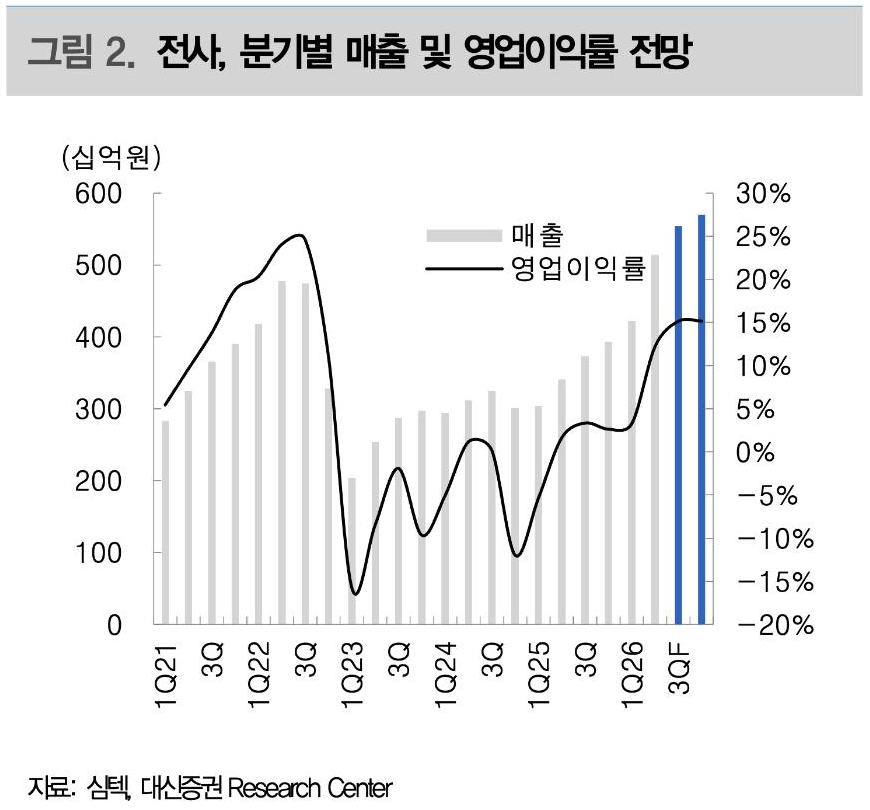
매출과 수익성
3분기 매출액 추정치는 5,535억 원으로 1년 전보다 48.5% 많습니다. 고부가 MSAP 제품 비중이 82%로 높아지면서 영업이익률은 15.1%로 2.9%포인트 개선될 것으로 봤습니다.
하반기와 설비투자
리포트는 2026년 하반기 영업이익을 1,700억 원으로 상반기보다 122% 늘 것으로 추정했습니다. 심텍은 2,742억 원 규모의 설비투자 계획을 발표했으며, 신규 설비 가동은 2028년 1분기로 예상됩니다.
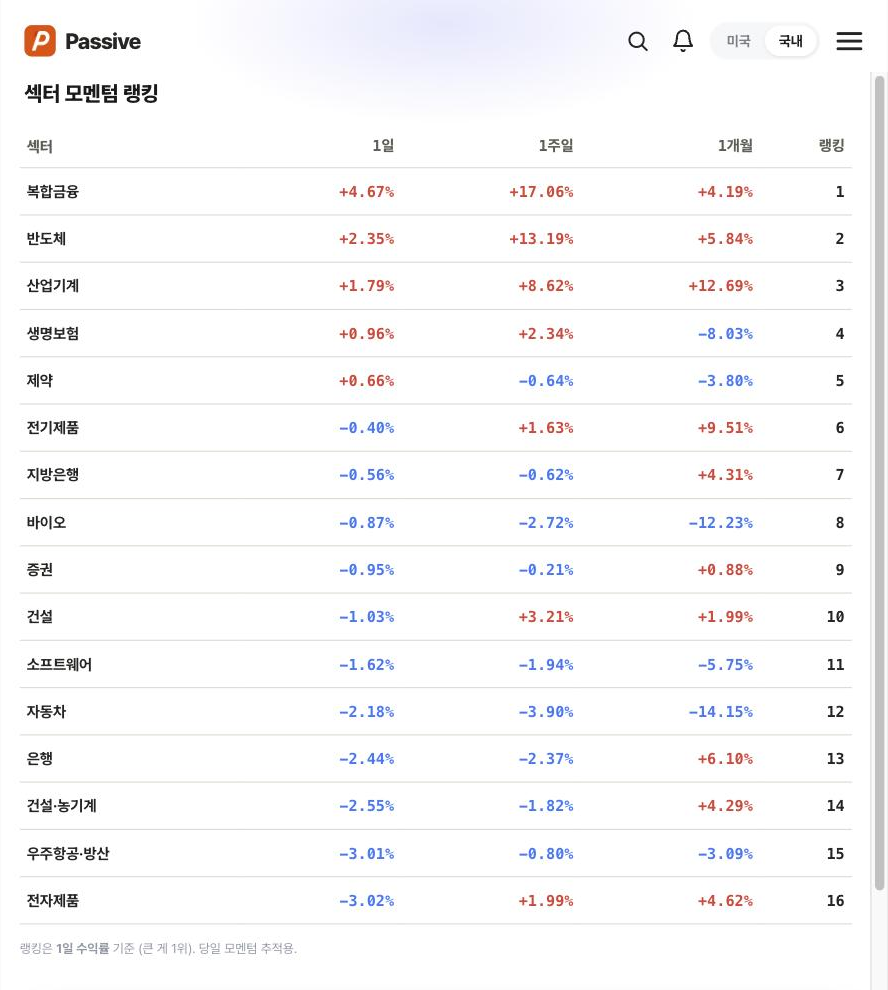
섹터 모멘텀 화면으로 보기
Passive 섹터 모멘텀 화면에서 국내 반도체 업종은 하루 2.35%, 1주일 13.19% 올라 랭킹 2위입니다. 전자제품 업종은 하루 3.02% 내려 16위입니다.
본 글은 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.