
2008년 말 60/40 포트폴리오, 그대로 뒀다면 주식 92% — 리밸런싱과 채권 금리 함께 보기 (2026)
2008년 말에 주식 60%, 채권 40%로 짜 놓고 한 번도 손대지 않은 포트폴리오는 지금 주식 92%, 채권 8%가 됐습니다. 비스포크 인베스트먼트가 공개한 계산입니다.
처음 정한 비율은 시간이 지나면 저절로 무너집니다. 오래 오른 자산의 비중이 커지면서 포트폴리오가 처음 의도보다 훨씬 공격적으로 바뀌는 것이 비중 쏠림입니다.
이번 소식
비스포크는 17년 가까이 조정 없이 둔 60/40 포트폴리오가 주식 92%, 채권 8%로 바뀌었다고 전했습니다. 주식이 채권보다 훨씬 많이 오르면서 채권 비중이 5분의 1 수준으로 줄었습니다.
비스포크가 함께 인용한 바차트 자료에 따르면 기관 투자자의 주식 배분 비중은 57.4%로 닷컴 버블 붕괴 이후 가장 높습니다. 개인과 기관 모두 주식 쪽으로 기울어 있는 셈입니다.
숫자로 보기
60%였던 주식 비중이 92%가 되면 같은 하락장에서 받는 충격이 약 1.5배 커집니다. 주식이 20% 내리면 원래 포트폴리오는 12% 손실이지만, 쏠린 포트폴리오는 약 18.4% 손실이 됩니다.
반대로 채권 8%로는 주식이 흔들릴 때 완충 역할을 거의 하지 못합니다. 비중 쏠림은 수익률보다 위험 크기를 먼저 바꿉니다.
채권 금리가 높을 때의 리밸런싱
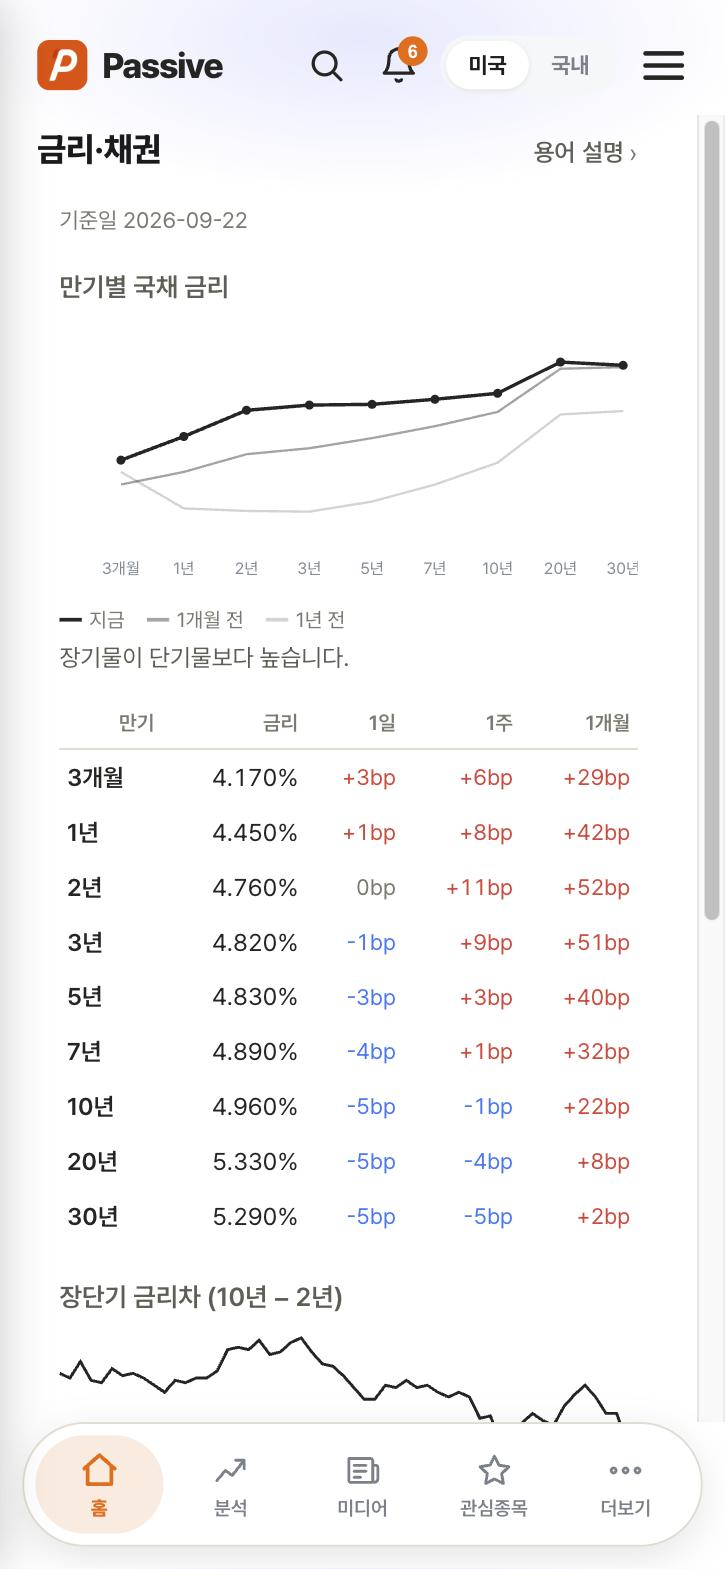
2026년 9월 22일 기준 미국 국채 10년물 금리는 4.96%, 2년물은 4.76%입니다. 30년물은 5.29%로 장기물이 단기물보다 높은 모습입니다.
10년물 금리는 최근 1개월 동안 22bp 올랐습니다. 채권으로 비중을 되돌릴 때 받을 수 있는 이자가 높아졌다는 점은 리밸런싱을 검토할 때 함께 적어 둘 숫자입니다.
화면에서 확인하는 법
Passive 금리·채권 화면은 3개월부터 30년까지 만기별 국채 금리를 지금, 1개월 전, 1년 전 곡선으로 겹쳐 보여 줍니다. 만기별 1일·1주·1개월 변화폭과 장단기 금리차도 한 화면에서 볼 수 있습니다.
본 글은 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.