
기술 인플레이션 — 원가가 오를 때 이익이 어디로 옮겨가는지 보는 법 (2026)
원가가 오르는 국면에서 중요한 것은 “얼마나 올랐나”가 아니라 “그 원가를 누가 떠안았나”입니다.
같은 산업 안에서 제조 단가가 동시에 오르면 총매출은 오히려 늘어납니다.
가격에 원가가 얹혀 나가기 때문입니다.
그런데 이익은 늘지 않습니다.
이익은 사라지는 게 아니라 공급망 위쪽, 대체 불가능한 공정을 쥔 쪽으로 옮겨갈 뿐입니다.
이 이동을 읽는 작업이 실적 시즌마다 반복됩니다. https://dinsightlab.com
기술 인플레이션이란 무엇인가
일반 인플레이션은 화폐 쪽 이야기지만, 기술 인플레이션은 공정 쪽 이야기입니다.
공정이 미세해지고 적층이 늘어나면 같은 결과물을 만드는 데 드는 장비·소재·검사 비용이 구조적으로 올라갑니다.
경기가 나빠져도 내려오지 않는 종류의 원가입니다.
2026년 반도체가 대표 사례입니다.
웨이퍼 제조, 후공정 조립·테스트, 메모리 모두 단가가 같은 방향으로 올랐습니다.
한 공정만 비싸졌다면 우회가 가능하지만, 전 공정이 함께 오르면 우회로가 없습니다.
원가를 넘기는 쪽과 떠안는 쪽
원가 상승 자체는 중립적인 사건입니다.
의미가 갈리는 지점은 협상력입니다.
대체 공급자가 없는 공정을 쥔 회사는 원가 상승분을 고객 가격에 그대로 얹습니다.
반대로 설계만 하고 제조를 외주하는 회사는 올라간 외주 단가를 자기 매출총이익률로 흡수합니다.
그래서 같은 업황에서도 파운드리 이익률은 올라가고 팹리스 이익률은 내려가는 장면이 나옵니다.
판별 기준은 단순합니다.
첫째, 그 회사가 쓰는 핵심 공정에 실제 2번째 공급자가 있는가.
둘째, 고객과의 계약이 연 단위 재협상 구조인가 아니면 다년 고정가인가.
셋째, 최종 제품 가격을 올렸을 때 물량이 빠지는가.
세 질문에 모두 불리하게 답하는 회사가 원가를 떠안는 쪽입니다. https://dinsightlab.com
매출 성장과 이익 성장이 갈라지는 구간
기술 인플레이션 구간의 특징은 매출 지표가 먼저 좋아 보인다는 점입니다.
단가가 올랐으니 출하량이 그대로여도 매출은 늘어납니다.
그래서 매출 증가율만 보면 수요가 회복된 것처럼 읽힙니다.
확인해야 할 것은 세 가지 숫자의 방향 차이입니다.
출하량 증가율, 매출 증가율, 매출총이익률.
출하량은 제자리인데 매출만 늘고 이익률이 내려가면 그것은 수요 회복이 아니라 원가 전가의 그림자입니다.
2026년 9월 기준으로 비AI 반도체 쪽에서 반복적으로 관찰되는 조합입니다.
재고일수가 역사적 고점 근처에 머무는 동안 단가만 오르는 구간이 여기에 해당합니다.
한 수요가 다른 수요의 자원을 가져갈 때
기술 인플레이션에는 한 가지 조건이 더 붙습니다.
같은 공급망을 쓰는 다른 수요가 커지면, 원가 상승은 가격이 아니라 물량 배정에서 먼저 나타납니다.
제조 용량, 기판, 메모리가 수익성 높은 쪽으로 먼저 배정되면 나머지 수요는 줄을 서게 됩니다.
이때 후순위 제품의 단가는 올라가지만 공급은 더 늦어집니다.
가격이 오르는데 납기가 길어진다면 수요가 좋아진 게 아니라 자리를 빼앗긴 것입니다.
확인하는 순서
한 번에 결론을 내지 않고 순서대로 확인하는 편이 안전합니다.
-
원가 상승이 일회성인지 공정 구조에서 온 것인지 구분합니다.
-
그 회사가 대체 불가능한 공정을 쥐고 있는지 봅니다.
-
출하량·매출·이익률 세 지표의 방향이 갈라지는지 확인합니다.
-
재고일수와 납기가 가격과 같은 방향인지 반대인지 봅니다.
-
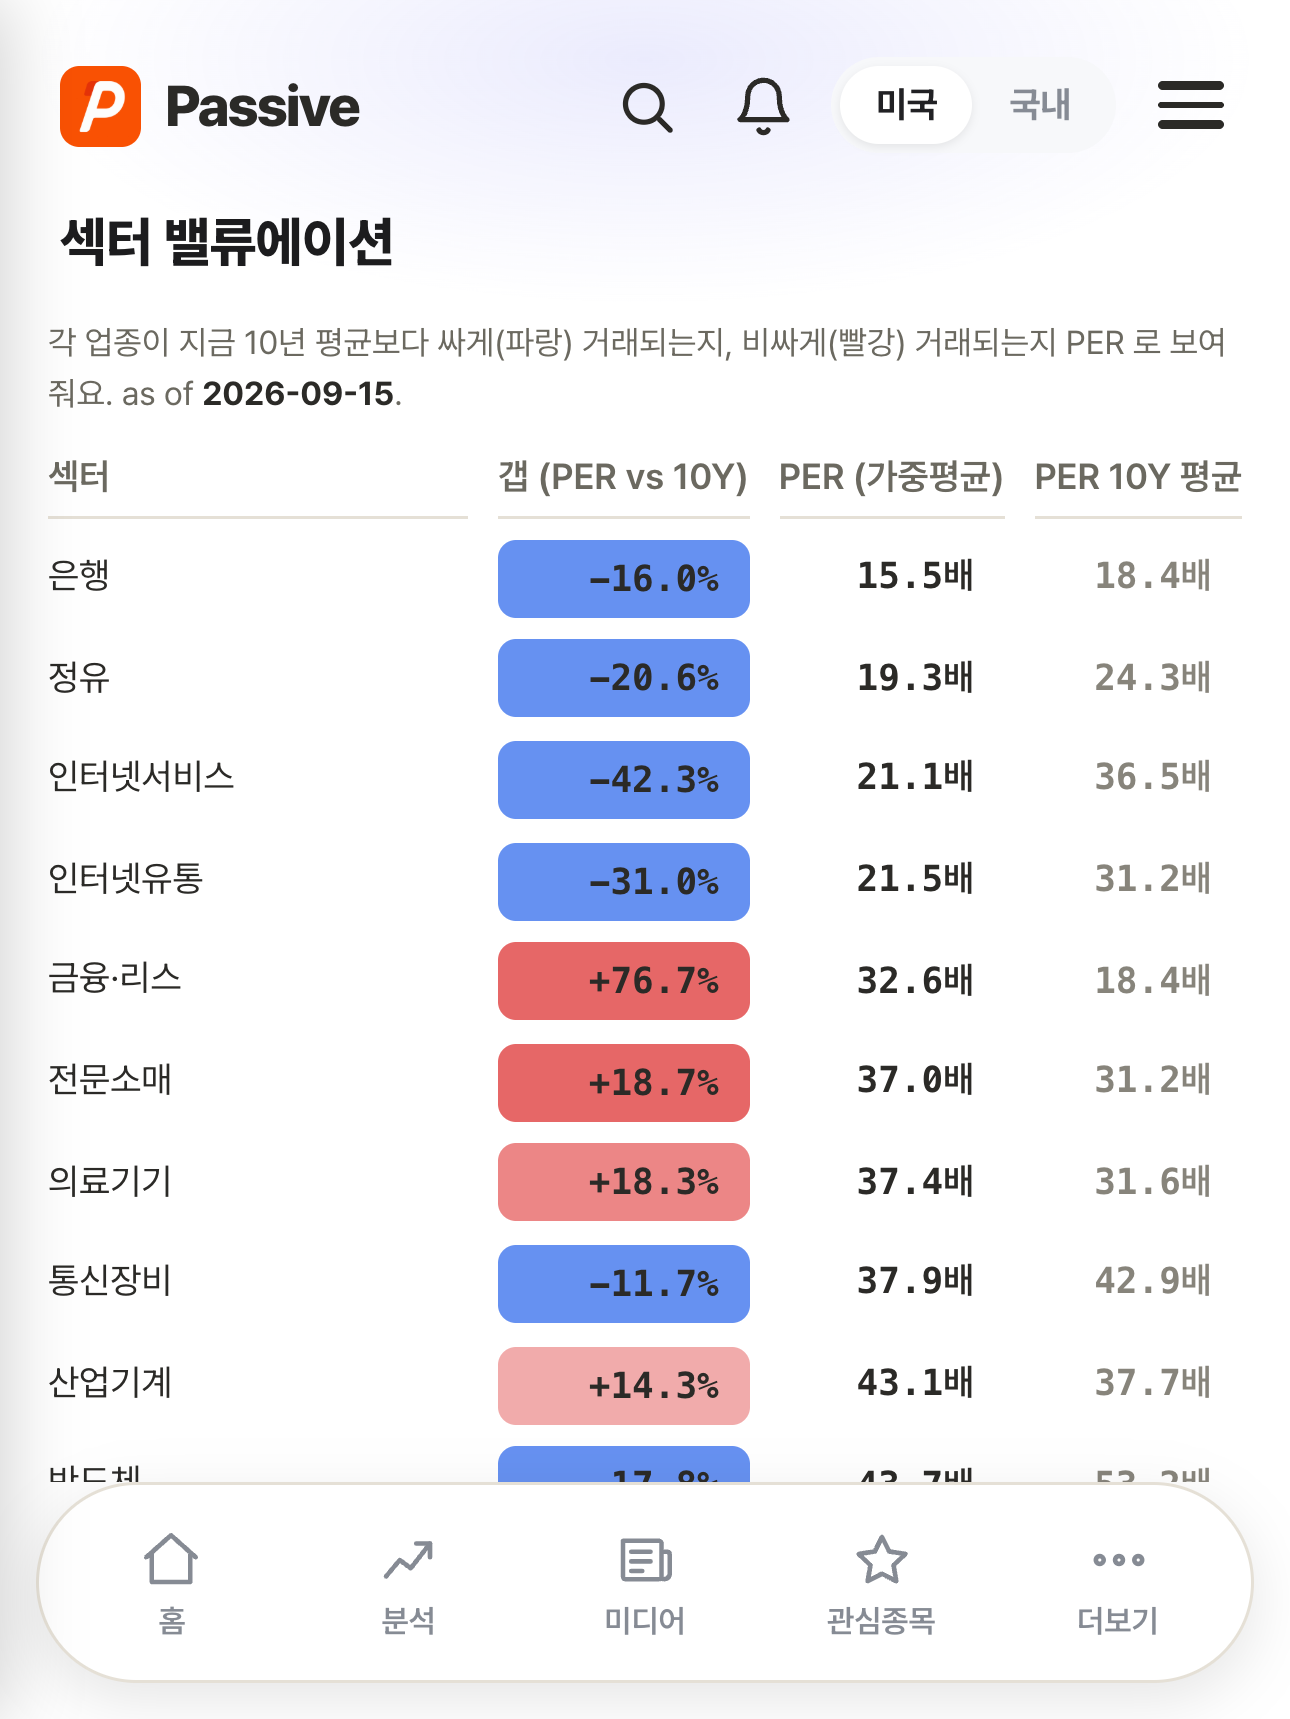
마지막으로 밸류에이션이 이미 이익 이동을 반영했는지 확인합니다.
앞의 네 단계가 맞아도 다섯 번째에서 이미 반영된 경우가 많습니다.
수치는 2026년 9월 기준이며, 원가 구조는 분기마다 다시 확인해야 합니다. https://dinsightlab.com