
10년물 금리 5% 근처 — 실질금리와 기대인플레이션으로 나눠 읽기 (2026)
미국 10년물 국채 금리가 5% 근처에서 움직이고 있습니다.
주식보다 채권 시장이 더 큰 이야기일 수 있다는 분석도 나왔습니다.
10년물 금리는 주택담보대출 금리와 기업 자금 조달 비용, 주식 밸류에이션에 함께 영향을 줍니다.
같은 5%라도 어떤 부분이 올랐는지에 따라 의미가 달라집니다.
이번 소식
로이터는 10년물 국채 금리가 5%에 도달한 배경과 주택담보대출, 시장, 경제에 주는 의미를 다뤘습니다.
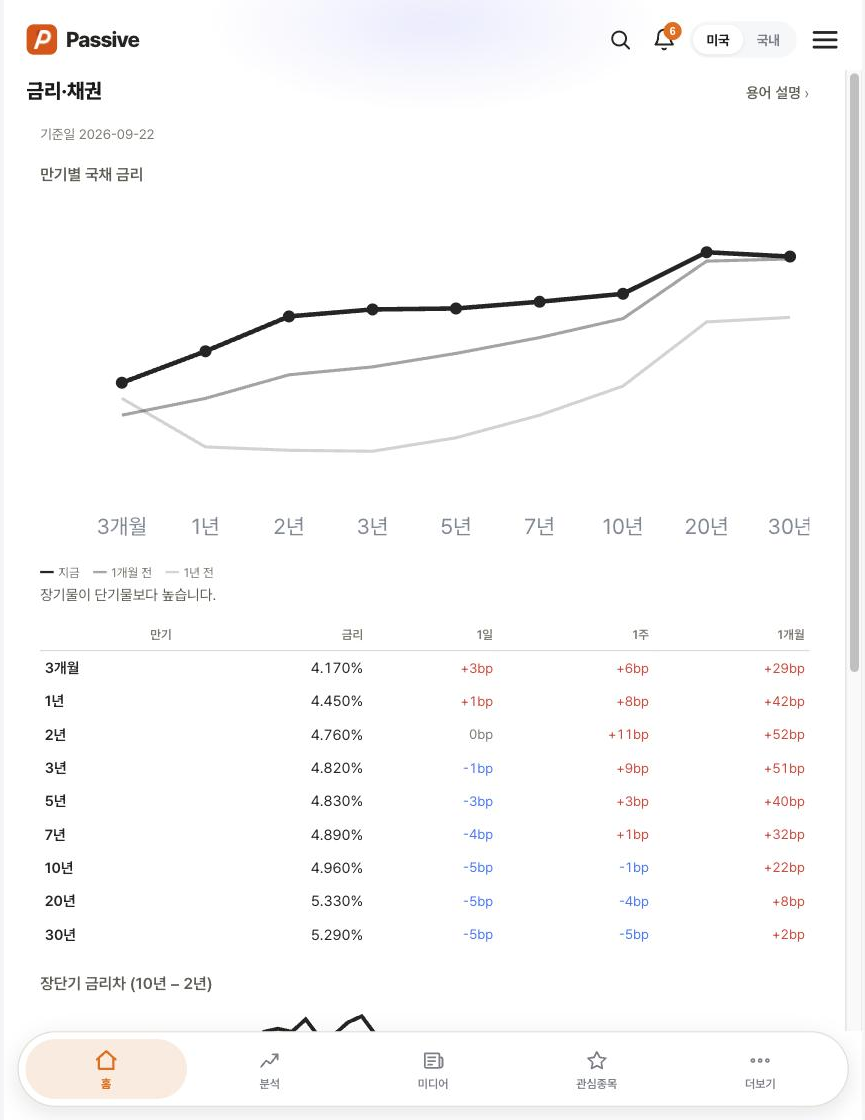
Passive 금리·채권 화면 기준 2026년 9월 22일 10년물 금리는 4.960%입니다.
한 달 전보다 22bp 오른 수준입니다.
금리를 두 부분으로 나누기
명목 10년물 금리는 대략 실질금리와 기대인플레이션의 합으로 볼 수 있습니다.
같은 날 10년 실질금리는 2.62%, 10년 기대인플레이션은 2.33%입니다.
두 값을 더하면 4.95%로, 명목 금리 4.96%와 거의 같습니다.
어느 쪽이 금리를 끌어올렸나
실질금리가 금리 상승을 이끌면 돈을 빌리는 실제 비용이 높아졌다는 뜻입니다.
이 경우 미래 이익을 현재 가치로 할인하는 부담이 커져 성장주 밸류에이션에 더 직접적인 변수가 됩니다.
기대인플레이션이 이끌면 물가에 대한 시장의 걱정이 커졌다는 뜻이어서 해석이 달라집니다.
화면에서 확인하는 법
Passive 금리·채권 화면은 3개월부터 30년까지 만기별 국채 금리와 1일, 1주, 1개월 변화를 한 표로 보여 줍니다.
같은 날 2년물은 한 달 동안 52bp, 30년물은 2bp 올라 만기별 상승 폭이 크게 달랐습니다.
화면 아래쪽에서는 실질금리, 기대인플레이션, 하이일드 스프레드 같은 금리 요인도 함께 볼 수 있습니다.
본 글은 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.