
메리츠증권 테스 리포트: 수주잔고 급증과 메모리 투자 확대 (2026)
메리츠증권은 9월 9일 반도체 장비 기업 테스 리포트 ‘27년 성장성을 반영하는 우상향’을 냈습니다. 리포트는 국내 고객사의 신규 DRAM 팹 투자와 신규 장비 매출로 성장세가 이어질 것으로 분석했습니다.
리포트 핵심
리포트는 테스의 3분기 매출액을 1,250억 원, 영업이익을 281억 원으로 추정했습니다. 1년 전보다 각각 85%, 234% 늘어난 수준이며 영업이익률은 22.5%입니다.
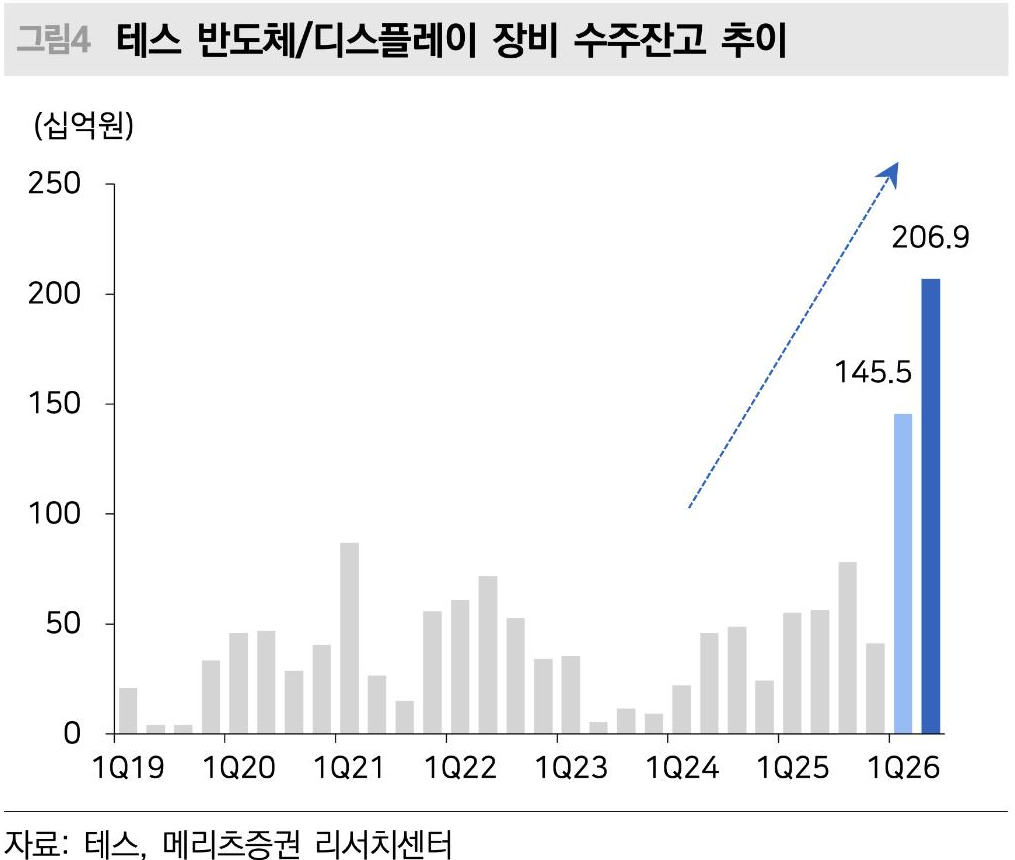
수주잔고
리포트에 실린 테스의 장비 수주잔고는 2026년 1분기 1,455억 원에서 2분기 2,069억 원으로 늘었습니다. 2019년 이후 분기 기준 가장 높은 수준입니다.
고객사 설비투자
리포트는 삼성전자와 SK하이닉스의 합산 설비투자 컨센서스를 2026년 121조 원, 2027년 156조 원, 2028년 177조 원으로 제시했습니다. 신규 장비군인 TETRA와 KEID는 상반기 DRAM용 품질 테스트를 마치고 하반기 매출 인식이 예상됩니다.
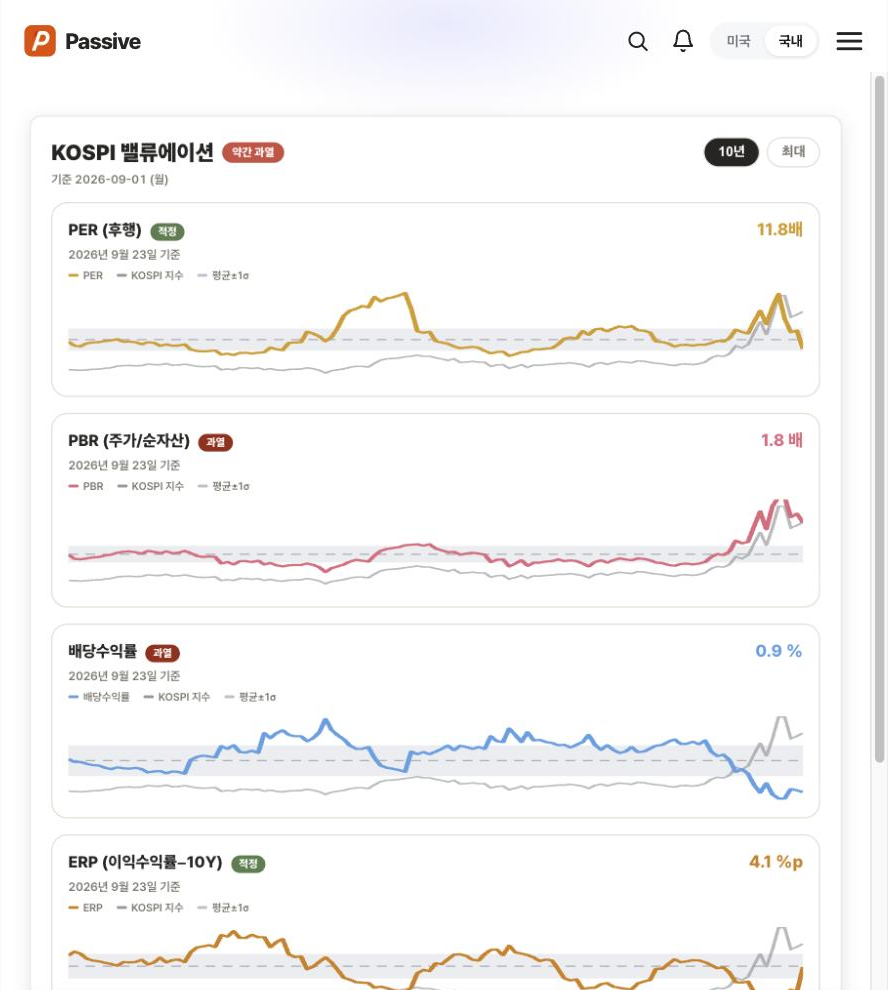
밸류에이션 화면으로 보기
Passive 밸류에이션 화면에서 9월 23일 기준 코스피의 후행 PER은 11.8배, PBR은 1.8배입니다. 배당수익률은 0.9%로 ‘과열’ 구간에 있습니다.
본 글은 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.