
많이 움직일수록 줄어드는 수익 — 거래 횟수가 만드는 격차 (2026)
상품의 수익률과 그 상품을 산 사람의 수익률은 같지 않습니다.
같은 펀드를 보유했는데 사람마다 결과가 다른 이유는 단순합니다.
산 시점과 판 시점이 다르기 때문입니다.
이 차이를 행동 격차라고 부릅니다.
상품이 낸 수익률은 처음부터 끝까지 보유했을 때의 숫자이고, 투자자의 수익률은 실제로 돈이 들어가 있던 기간만 반영합니다.
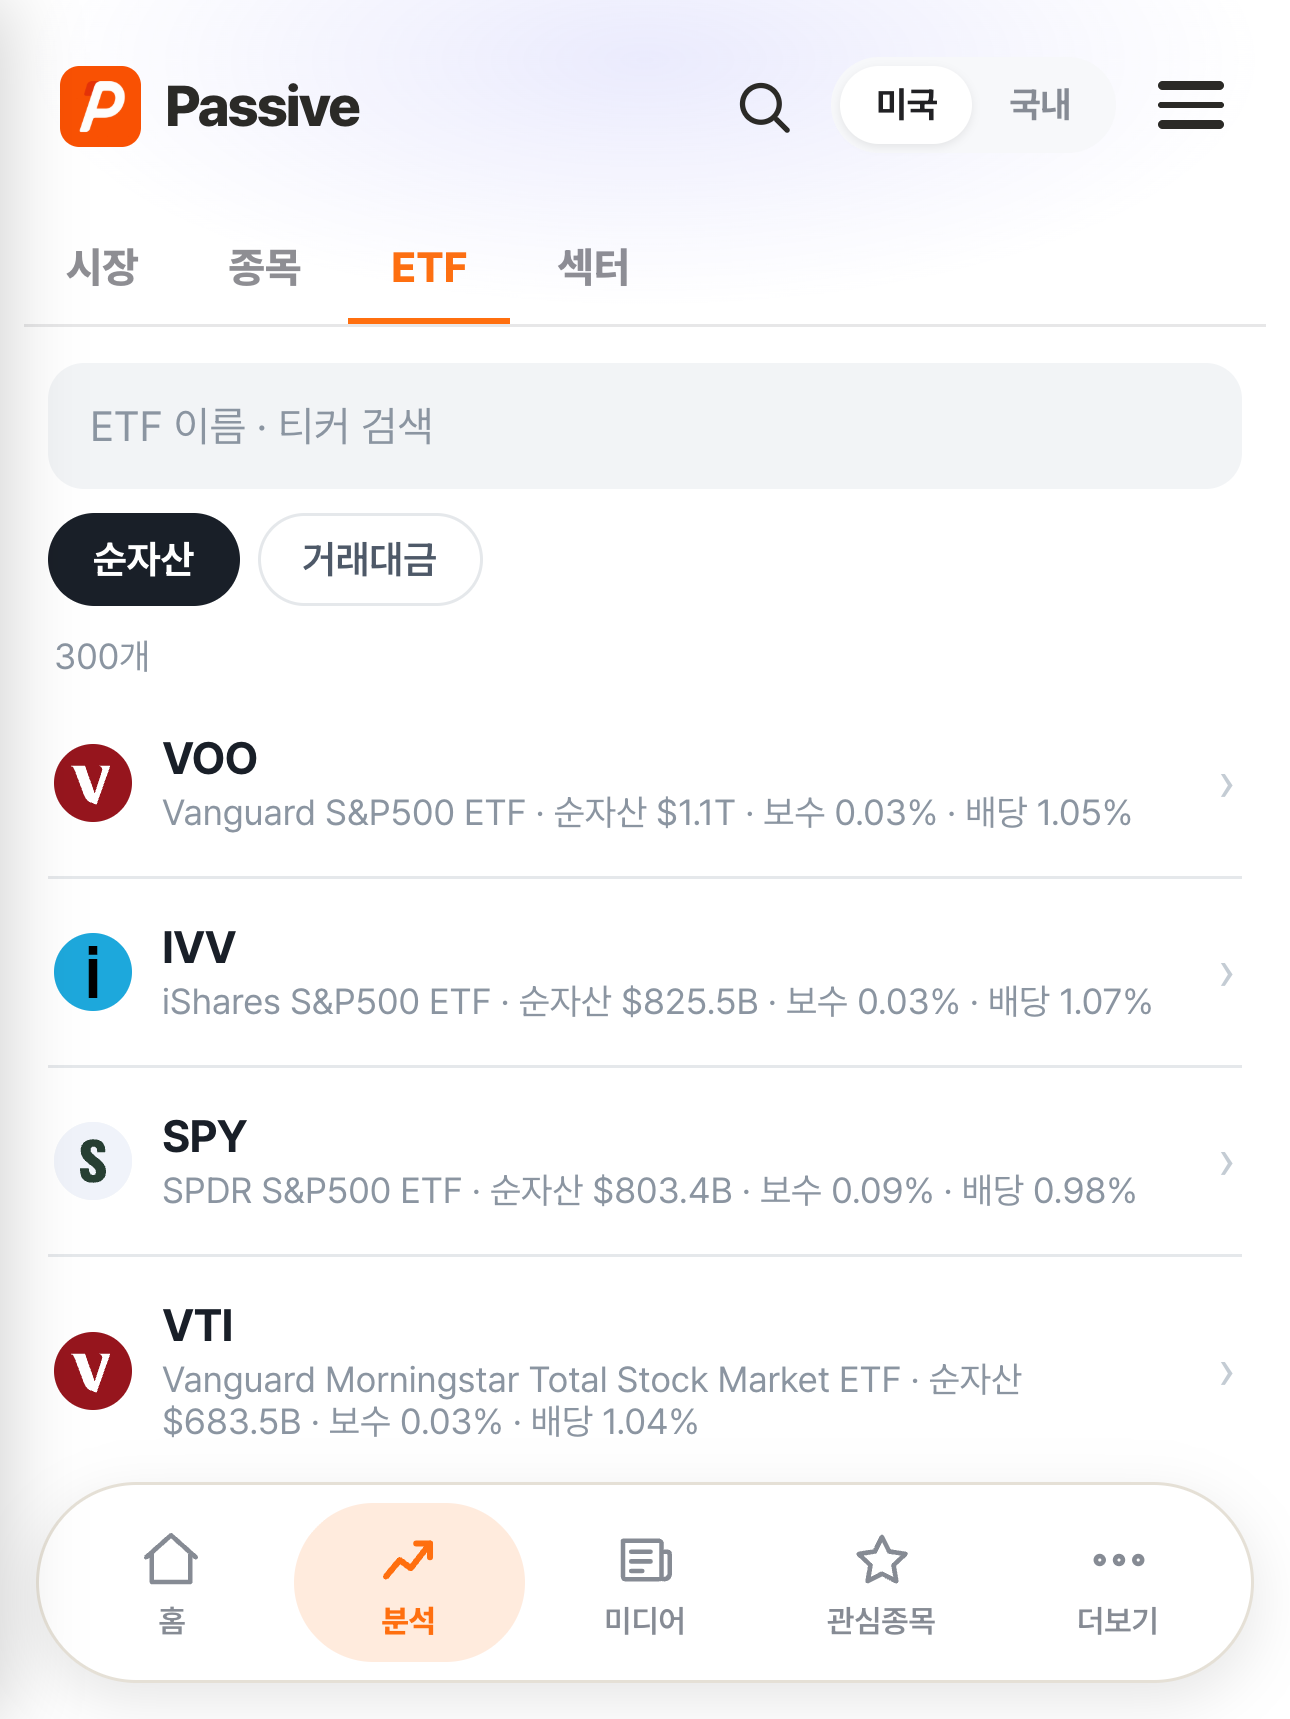
수수료와 규모가 다른 상품들이 실제로 어떻게 다른지는 https://dinsightlab.com 의 ETF 화면에서 나란히 비교할 수 있습니다.
격차가 생기는 두 가지 경로
첫째는 타이밍입니다.
많이 오른 뒤에 들어가고, 많이 빠진 뒤에 나오는 패턴이 반복되면 보유 기간의 평균 수익률은 상품 수익률보다 낮아집니다.
둘째는 비용입니다.
거래가 잦을수록 수수료와 세금이 쌓입니다.
문제는 이 비용이 수익과 마찬가지로 복리로 작동한다는 점입니다.
수익에서 시간은 우군이지만, 비용에서 시간은 적입니다.
비용의 복리는 눈에 잘 띄지 않는다
연 0.03%와 연 0.9%의 차이는 한 해만 보면 사소해 보입니다.
20년, 30년으로 늘리면 이 차이가 최종 금액의 두 자릿수 퍼센트를 가져갑니다.
투자에서는 지불하지 않은 것을 얻는다는 말이 여기서 나옵니다.
수익률은 예측할 수 없지만 비용은 계약서에 적혀 있습니다.
통제 가능한 변수부터 정리하는 것이 순서인 이유입니다.
움직임이 늘면 왜 수익이 줄어드나
전체 투자자를 하나로 묶어 보면 시장 수익률이 그들의 합입니다.
거래는 서로가 서로에게 파는 행위이므로 총합에는 기여하지 않습니다.
대신 거래할 때마다 비용이 빠져나갑니다.
그래서 전체로 보면 움직임이 늘어날수록 남는 수익은 줄어듭니다.
개인 단위에서도 같은 구조가 작동합니다.
판단이 반반의 확률이라면, 거래 횟수가 늘어날수록 비용만 확실하게 쌓입니다.
줄이는 방법은 규칙이다
행동 격차는 의지가 아니라 절차로 줄어듭니다.
첫째, 매수 시점을 날짜로 고정합니다. 뉴스가 아니라 달력이 결정하게 만듭니다.
둘째, 비중 조정 주기를 미리 정합니다. 분기나 반기 단위면 충분합니다.
셋째, 매도 조건을 가격이 아니라 계획 변경 여부로 적습니다.
넷째, 비용을 먼저 확인합니다. 같은 지수를 추종하는 상품이라면 총보수와 추적 오차가 실질적인 차이입니다.
같은 지수를 따르는 상품들의 보수와 순자산은 https://dinsightlab.com 의 ETF 화면에서 한 번에 비교됩니다.
정리
수익률 표는 상품의 기록이고, 통장은 행동의 기록입니다.
둘의 차이는 타이밍과 비용에서 나옵니다.
시장을 이기는 것보다 자기 거래 횟수를 줄이는 쪽이 통제 가능한 개선입니다.
상품별 보수와 규모를 비교하려면 https://dinsightlab.com 의 ETF 화면부터 열어 보시기 바랍니다.