
변동비 사업이 고정비 사업으로 바뀔 때 — 손익 구조 전환을 알아보는 법 (2026)
같은 사업이라도 비용을 어떻게 지불하느냐에 따라 실적의 성격이 달라집니다.
쓴 만큼 내는 구조에서는 매출이 줄면 비용도 같이 줄어듭니다.
미리 정해 놓고 내는 구조에서는 매출이 줄어도 비용이 그대로 남습니다.
관련 기업의 실적 흐름은 주식 분석 앱 https://dinsightlab.com 에서 확인하실 수 있습니다.
왜 굳이 고정비로 바꾸는가
변동비 구조가 유리해 보이는데도 기업들이 장기 계약으로 옮겨가는 이유가 있습니다.
첫째는 물량 확보입니다.
필요한 자원이 부족한 국면에서는 돈을 내겠다고 해도 못 사는 일이 생기고, 장기 계약은 그 줄을 미리 서 두는 방법입니다.
둘째는 단가입니다.
길게 약속할수록 단가를 깎아 주는 것이 일반적이라, 사용량이 예상대로 나온다면 총비용은 줄어듭니다.
셋째는 예측 가능성입니다.
가격이 크게 흔들리는 자원이라면 고정 계약이 오히려 위험을 줄여 줍니다.
전환이 일어나고 있다는 신호
이 변화는 보도자료보다 공시에 먼저 나타납니다.
장기 구매 약정이나 리스 약정의 총액이 늘어나는지 봅니다.
계약 기간이 1년에서 2~3년으로 길어지는지 봅니다.
그리고 최소 사용 약정이라는 표현이 새로 등장하는지 봅니다.
전환 뒤에 실적이 움직이는 방식
고정비 비중이 커지면 매출이 조금만 늘어도 이익이 크게 늘어납니다.
늘어난 매출에 붙는 추가 비용이 적기 때문입니다.
반대로 매출이 조금만 줄어도 이익이 크게 줄어듭니다.
즉 전환 이후에는 같은 매출 변동폭에 대해 이익의 흔들림이 커집니다.
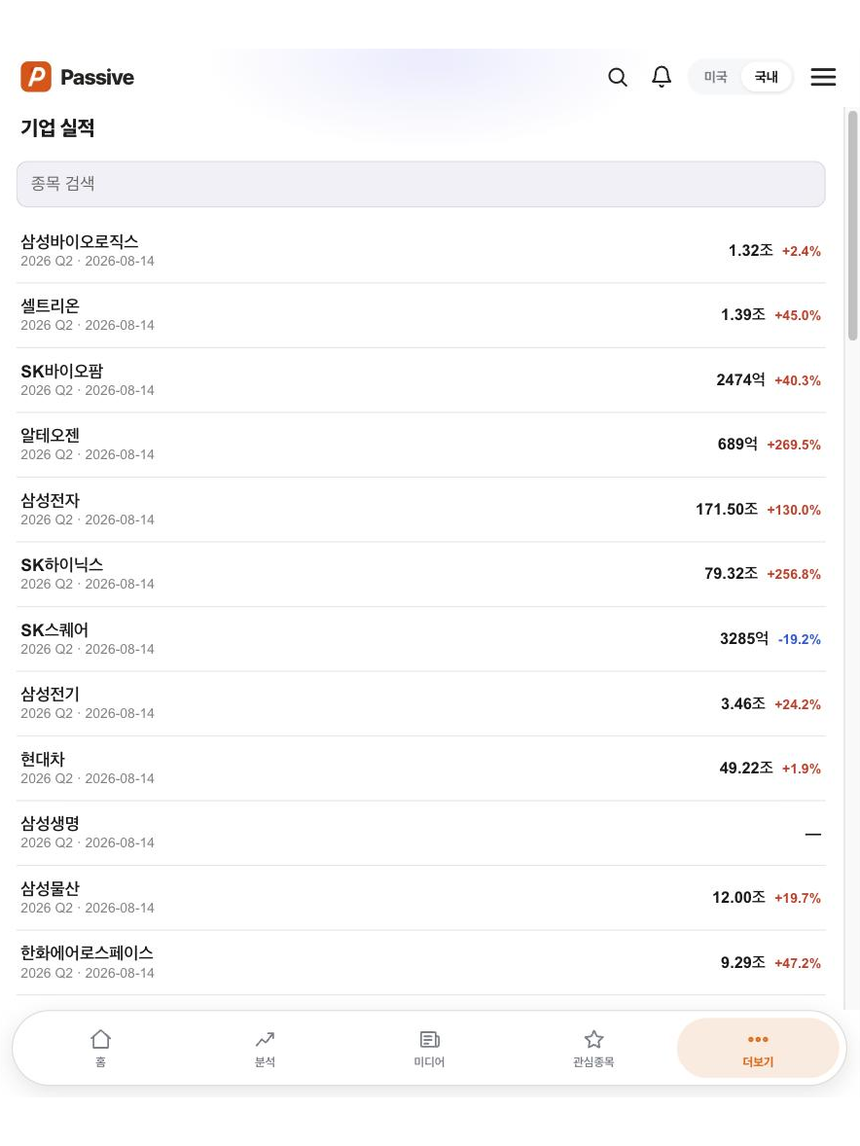
2026년 9월 기준으로도 같은 업종 안에서 분기 이익 증감률이 세 자릿수로 갈리는 사례가 나타나는데, 이런 구조 차이가 배경인 경우가 있습니다.
확인 목록
첫째, 약정 총액이 연간 매출 대비 몇 배인지 계산합니다.
둘째, 그 약정이 몇 년에 걸쳐 나뉘어 있는지 봅니다.
셋째, 사용량이 약정을 밑돌 때 위약 조항이 있는지 확인합니다.
넷째, 최근 분기의 매출 증감률과 이익 증감률의 배수를 비교합니다.
이 배수가 커지고 있다면 이미 고정비 구조로 넘어간 것입니다.
분기별 실적 추이는 https://dinsightlab.com 에서 기업별로 나란히 보실 수 있습니다.
정리
비용을 미리 묶으면 물량과 단가는 얻지만 유연성은 잃습니다.
전환은 약정 총액, 계약 기간, 최소 사용 조항에서 먼저 보입니다.
전환 이후에는 매출 변동 대비 이익 변동이 커지므로, 같은 증감률도 다르게 읽어야 합니다.
기업별 실적은 주식 분석 앱 https://dinsightlab.com 에서 함께 보실 수 있습니다.